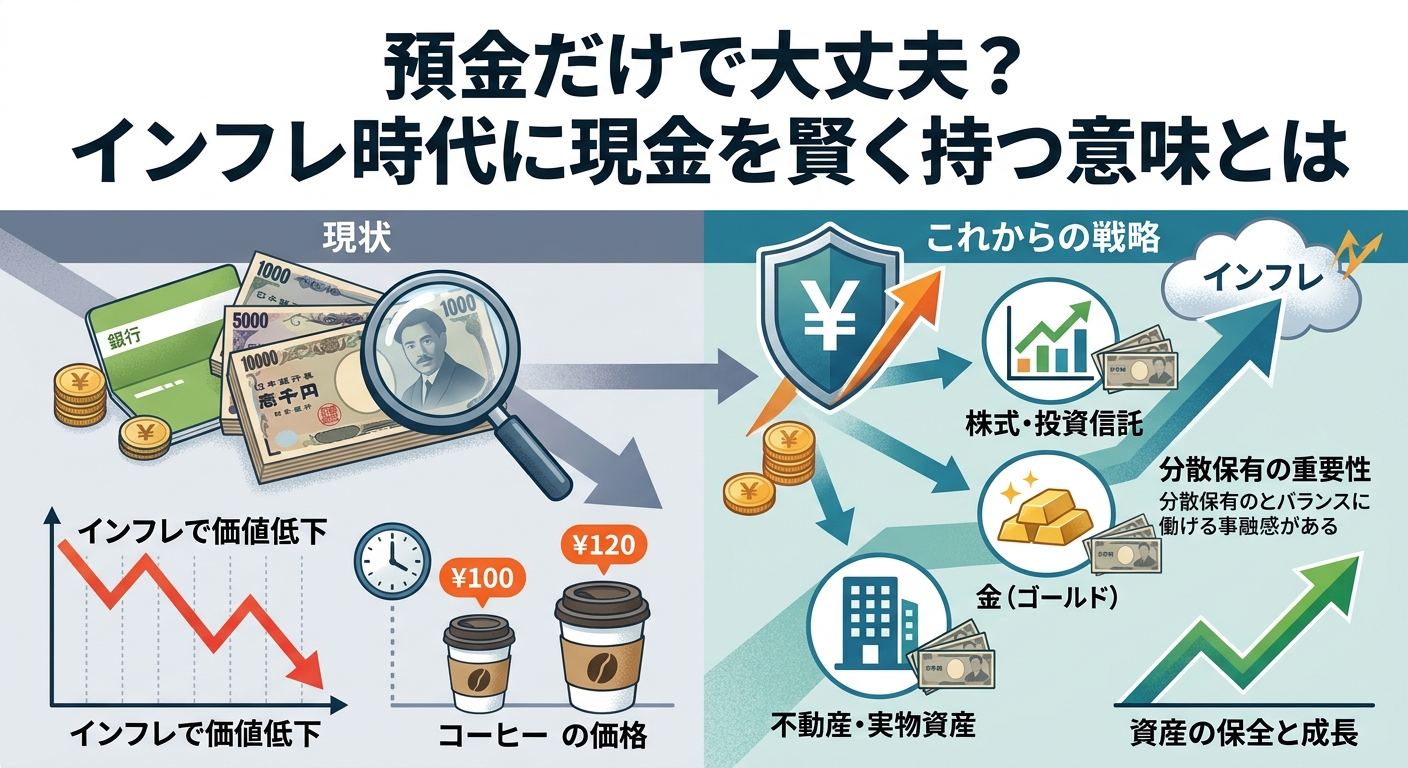
預金だけではダメ?現金を持つ意味とインフレ対策
はじめに|預金だけで資産を守ることはできるのか?
「銀行にお金を預けておけば安心」
以前は、このように考えていた人も多いのではないでしょうか。
銀行預金は元本割れの心配が少なく、必要なときにすぐ使えるため、私たちの生活に欠かせない金融資産です。
しかし、物価が上昇する時代になると、預金だけで資産を守ることが難しくなる場合があります。
例えば、銀行に1,000万円を預けていたとしても、食料品や光熱費、住宅関連費用などの価格が上昇すれば、同じ1,000万円で購入できるものは少なくなってしまいます。
つまり、預金残高が減っていなくても、お金の実質的な価値が下がる可能性があるのです。
では、預金は減らして投資に回した方がよいのでしょうか?
答えは、必ずしもそうではありません。
現金には、投資では代替できない大切な役割があります。
大切なのは、預金を持つ意味を理解したうえで、預金と投資のバランスを考えることです。
今回は、預金だけで資産を保有するリスク、現金を持つ意味、そしてインフレ時代に考えたい資産管理について解説します。
1. 預金だけではインフレに弱い理由
まず理解しておきたいのが、インフレとお金の価値の関係です。
インフレとは、商品やサービスの価格が継続的に上昇することです。
物価が上がると、同じ金額のお金で購入できる商品やサービスの量が少なくなります。
例えば、以前は1,000円で購入できた商品が、物価上昇によって1,100円になったとします。
同じ商品を購入するためには、以前より100円多く必要になります。
これは、現金の額面が減ったわけではありませんが、実質的な購買力が低下したということです。
預金1,000万円の価値はどう変わる?
仮に1,000万円を金利0%で保有し、物価が毎年2%ずつ上昇したとします。
この場合、預金残高は10年後も1,000万円ですが、現在と同じ商品やサービスを購入するための購買力は低下します。
| 経過年数 | 預金残高 | 現在の購買力に換算した価値 |
|---|---|---|
| 現在 | 1,000万円 | 1,000万円 |
| 5年後 | 1,000万円 | 約906万円 |
| 10年後 | 1,000万円 | 約820万円 |
| 15年後 | 1,000万円 | 約743万円 |
| 20年後 | 1,000万円 | 約673万円 |
※物価が毎年2%上昇し、預金金利や税金などを考慮しない単純な試算です。
このように、預金残高が変わらなくても、長期的にはお金の購買力が低下する可能性があります。
もちろん、実際の物価上昇率は毎年変化します。また、預金金利が上昇すれば、その影響は小さくなります。
しかし、長期間にわたって預金だけで資産を保有する場合には、インフレによる実質的な価値の目減りを考えておく必要があります。
2. それでも現金を持つ意味は大きい
預金だけではインフレに弱いと聞くと、現金をできるだけ減らして投資に回した方がよいと考える人もいるかもしれません。
しかし、それは少し違います。
現金には、株式や投資信託にはない重要な役割があります。
① 急な出費に対応できる
病気やけが、家電の故障、自動車の修理、住宅の修繕など、生活していると予想していなかった支出が発生します。
こうしたときに、すぐに使える現金があれば、慌てて資産を売却する必要がありません。
特に、株式市場が大きく下落しているタイミングで急な出費が発生すると、投資商品を不利な価格で売却しなければならない可能性があります。
現金を確保しておくことは、こうした事態を避けるための備えになります。
② 収入が減少したときに生活を守れる
会社員であっても、自営業であっても、将来にわたって現在の収入が続くとは限りません。
病気やけが、転職、勤務日数の減少、事業の売上低下など、収入が減少する可能性は誰にでもあります。
また、50代になると、定年退職や働き方の変更を考える人も増えてきます。
収入が減ったときに、生活費を預金から補える状態にしておけば、必要以上に焦ることなく生活を維持できます。
③ 投資を続けるための精神的な余裕になる
投資をしていると、株価や投資信託の価格が下落することがあります。
長期投資を前提にしていても、保有資産が大きく値下がりすれば不安になるものです。
例えば、投資資産が3,000万円ある人の場合、相場が20%下落すると評価額は2,400万円になります。
一時的に600万円の評価損が発生する計算です。
このような状況で生活費まで投資資産に依存していると、不安から売却してしまう可能性があります。
一方、生活費や緊急時のお金を現金で確保していれば、相場が回復するまで落ち着いて投資を続けやすくなります。
現金は、投資をしないためのお金ではなく、長期投資を続けるためのお金でもあるのです。
④ 投資のチャンスに対応できる
現金を保有していれば、市場が大きく下落したときや、自分が魅力的だと考える投資対象が見つかったときに、資金を投入できる余地があります。
ただし、相場の底を正確に判断することは簡単ではありません。
現金をすべて投資のタイミング待ちに使うのではなく、生活資金や予備資金を確保したうえで、余裕資金の範囲で考えることが大切です。
3. 現金と預金はどれくらい持てばよいのか?
では、実際にどれくらいの現金を保有しておけばよいのでしょうか。
これは、年齢や収入、家族構成、生活費、住宅ローンの有無などによって異なります。
一律に「預金は資産の何%が正解」と決めることはできません。
一つの考え方として、現金を次の3つに分けて管理する方法があります。
① 生活防衛資金
生活防衛資金とは、病気やけが、収入減少など、予想外の出来事に備えるためのお金です。
一般的には、生活費の数か月分から1年分程度を目安として考える方法があります。
例えば、毎月の生活費が25万円の場合、次のようになります。
| 生活費の何か月分か | 必要な金額 |
|---|---|
| 3か月分 | 75万円 |
| 6か月分 | 150万円 |
| 9か月分 | 225万円 |
| 12か月分 | 300万円 |
会社員で収入が安定している人と、自営業で収入の変動が大きい人では、必要な金額も異なります。
また、退職後は給与収入がなくなるため、年金やその他の収入、毎月の不足額を考慮して準備する必要があります。
② 数年以内に使う予定のお金
生活防衛資金とは別に、近い将来に使う予定のお金も確保しておきましょう。
例えば、次のような支出です。
- 自動車の買い替え
- 住宅の修繕やリフォーム
- 家電製品の買い替え
- 旅行や帰省
- 税金や保険料
- 医療費や介護に関する費用
数年以内に使う予定があるお金を株式などの価格変動が大きい資産で運用すると、必要なタイミングで値下がりしている可能性があります。
使う時期が決まっているお金は、預金などを中心に管理することが基本です。
③ 長期的に使う予定のないお金
生活防衛資金や近い将来に使う予定のお金を確保したうえで、当面使う予定のない資金については、長期的な資産形成を考えることができます。
例えば、投資信託や株式、債券などを組み合わせる方法です。
ただし、投資には元本割れのリスクがあります。
将来必要になる時期や、どの程度の値下がりに耐えられるかを考え、無理のない範囲で運用することが重要です。
4. 預金・債券・株式を組み合わせる
インフレ対策を考える場合、預金だけでなく、複数の資産を組み合わせることも選択肢になります。
それぞれの金融資産には特徴があります。
| 資産の種類 | 主な役割 | 注意点 |
|---|---|---|
| 普通預金 | 日常生活費・緊急資金 | 物価上昇に負ける可能性 |
| 定期預金 | 使う予定のある資金の保管 | 中途解約条件や金利を確認 |
| 個人向け国債 | 安全性を重視した資産の保有 | 商品ごとの条件や換金制限を確認 |
| 株式・投資信託 | 長期的な資産成長を目指す | 価格変動・元本割れのリスク |
| 金などの実物資産 | 資産分散の選択肢 | 価格変動があり、利息や配当はない |
預金は安全性と流動性を重視する資産です。
債券は発行体や商品によってリスクが異なりますが、株式とは異なる値動きをする資産を組み合わせる選択肢になります。
株式や投資信託は、長期的な成長を期待できる一方で、短期間に大きく値下がりする可能性があります。
金などの実物資産も分散先の一つですが、価格が必ず上昇するわけではありません。
重要なのは、どれか一つを正解と考えるのではなく、それぞれの役割を理解して組み合わせることです。
5. 50代から考える現金と投資のバランス
50代になると、20代や30代の頃とは資産運用に対する考え方も変わってきます。
若い頃は、長い運用期間を利用して資産を増やすことを重視できます。
しかし、50代以降は退職や年金生活が近づくため、資産を増やすことだけでなく、守ることや使うことも考える必要があります。
例えば、次のような点を確認してみましょう。
- 退職まで何年あるのか
- 退職後の毎月の生活費はいくら必要か
- 年金収入だけで生活できるのか
- 住宅ローンや大きな支出が残っているか
- 現金で何年分の生活費を確保しているか
- 投資資産が20%下落しても生活に影響しないか
特に重要なのは、退職後の収入と支出のバランスです。
例えば、年金などの収入が月20万円、生活費が月25万円の場合、毎月5万円の不足が発生します。
この場合、年間の不足額は60万円です。
仮に10年間同じ状態が続けば、単純計算で600万円の資金が必要になります。
実際には物価上昇や医療費、住宅修繕費なども考慮する必要がありますが、こうした試算をしておくことで、必要な現金の目安が見えてきます。
50代は、資産形成と資産活用の両方を考え始める大切な時期です。
6. 新NISAを活用してインフレに備える
長期的な資産形成を考える場合、新NISAも選択肢の一つです。
新NISAは、一定の投資枠内で得られた売却益や配当・分配金が非課税になる制度です。
2026年11月時点の制度では、年間投資枠は次のとおりです。
| 投資枠 | 年間投資上限 |
|---|---|
| つみたて投資枠 | 120万円 |
| 成長投資枠 | 240万円 |
| 合計 | 360万円 |
| 生涯の非課税保有限度額 | 1,800万円 |
例えば、全世界株式や米国株式などに連動する投資信託を利用して、長期的に積み立てる方法があります。
ただし、新NISAを利用すれば必ず資産が増えるわけではありません。
投資信託の価格は市場環境によって変動し、元本割れする可能性があります。
また、インフレ率を必ず上回る運用成果が得られるわけでもありません。
大切なのは、預金をすべて投資に回すのではなく、生活に必要な現金を確保したうえで、長期的に運用できる資金を投資に回すことです。
新NISAは、インフレ対策を考えるうえでの一つの手段であり、預金の代わりになるものではありません。
7. 預金金利が上昇する時代に確認したいこと
物価上昇だけでなく、預金金利の動向にも目を向けてみましょう。
金利が上昇すると、普通預金や定期預金の利息も増える可能性があります。
以前のような低金利の時代と比べると、預金先を見直す意味も大きくなります。
確認したいのは、次のような点です。
- 普通預金と定期預金の金利
- 金利が適用される条件
- 定期預金の預入期間
- 中途解約時の取り扱い
- 振込手数料やATM手数料
- 金融機関の安全性や利便性
金利が高い金融機関に預け替えることも選択肢ですが、金利だけで判断するのは避けましょう。
また、預金保険制度では、一般預金等について、原則として預金者1人当たり、1金融機関ごとに元本1,000万円までとその利息が保護されます。
決済用預金など、一定の要件を満たす預金は全額保護の対象です。
大きな金額を預けている場合は、預金保険制度の対象や金融機関ごとの預金残高も確認しておきましょう。
8. 現金を持ちすぎることにも注意する
ここまで現金の重要性を説明してきましたが、現金を多く持てば持つほど安心というわけではありません。
必要以上に預金を保有すると、長期的にはインフレによって購買力が低下する可能性があります。
また、投資に回せる資金が少なくなり、長期的な資産成長の機会を逃すことも考えられます。
例えば、資産5,000万円を保有している人が、生活費や近い将来の支出を考慮せず、4,500万円を預金で保有していたとします。
この場合、残りの500万円だけで将来の資産形成を考えることになります。
もちろん、預金を多く持つこと自体が悪いわけではありません。
大切なのは、なぜその金額を預金で持っているのか、目的を説明できる状態にしておくことです。
「何となく不安だから預金している」という状態から、「生活費として必要だから」「数年後に使う予定があるから」「相場下落に備えるため」といった目的のある保有に変えていきましょう。
9. 預金と投資のバランスを決めるためのチェックリスト
自分にとって適切な現金の保有額を考えるために、次の項目を確認してみましょう。
現金について
- 毎月の生活費を把握している
- 生活防衛資金を確保している
- 数年以内に使う予定のお金を分けている
- 収入が減少した場合の生活費を考えている
- 預金金利や預金保険制度を確認している
投資について
- 投資に回している金額を把握している
- 投資資産の値下がりリスクを理解している
- 近い将来に使うお金を投資に回していない
- 新NISAなどの制度を理解している
- 預金と投資のバランスを定期的に確認している
老後について
- 年金などの収入見込みを確認している
- 退職後の生活費を試算している
- 住宅修繕や医療・介護などの支出を考えている
- 資産を取り崩す時期や方法を考えている
すべてを一度に決める必要はありません。
まずは、現在の預金残高と毎月の生活費を確認することから始めてみましょう。
まとめ|現金は守り、投資は将来に備えるためのもの
預金だけで資産を保有していると、長期的な物価上昇によってお金の実質的な価値が低下する可能性があります。
しかし、だからといって現金を減らし、すべてを投資に回す必要はありません。
現金には、生活を守り、急な出費に対応し、投資を継続するための重要な役割があります。
今回の内容をまとめると、次の5つです。
- 預金だけではインフレによって購買力が低下する可能性がある
- 現金は生活防衛資金や急な出費への備えとして必要
- 数年以内に使うお金は価格変動の大きな資産に回さない
- 長期的に使わない資金は投資による資産形成も検討する
- 年齢や生活費、収入に合わせて預金と投資のバランスを見直す
お金を増やすことも大切ですが、必要なときに使える状態にしておくことも同じくらい重要です。
特に50代以降は、資産を増やすだけでなく、守り、そして少しずつ活用していくことも考えなければなりません。
現金は、ただ眠らせておくお金ではありません。
生活の安心を支え、将来の選択肢を守るためのお金です。
預金と投資のどちらか一方に偏るのではなく、それぞれの役割を理解し、自分に合った資産配分を考えていきましょう。
コメント