サイドFIREで後悔する人・満足する人の違い|自由な時間とお金のバランスを考える
はじめに|サイドFIREを実現すれば幸せになれるのか?
「会社に縛られず、自分の好きな時間に働きたい」
「毎日仕事に追われる生活から抜け出したい」
「生活費の一部を資産でまかない、仕事を減らして自由な時間を増やしたい」
このような思いから、サイドFIREに関心を持つ人が増えています。
FIREとは、Financial Independence, Retire Earlyの略で、経済的自立と早期リタイアを目指す考え方です。
その中でもサイドFIREは、資産収入や資産の取り崩しに加えて、仕事や副業などの労働収入を組み合わせて生活するスタイルです。
完全に仕事を辞めるフルFIREと比べると、必要な資産額を抑えやすく、仕事を続けながら自由な時間を増やせるという特徴があります。
しかし、サイドFIREを実現した人が、必ずしも満足した生活を送れるとは限りません。
実際には、自由な時間を手に入れて充実した生活を送る人もいれば、収入への不安や生活の変化から後悔する人もいます。
なぜ、このような違いが生まれるのでしょうか。
その理由は、資産額だけではなく、サイドFIRE後の生活をどのように設計しているかにあります。
今回は、サイドFIREで後悔する人と満足する人の違い、失敗を避けるための準備、そして自分に合った働き方について考えていきます。
1. サイドFIREとは?完全なFIREとの違い
まず、サイドFIREの基本的な考え方を整理しておきましょう。
FIREには、いくつかのスタイルがあります。
代表的なのが、フルFIREとサイドFIREです。
フルFIREとは?
フルFIREは、資産運用による収益や資産の取り崩しによって生活費をまかない、基本的に働かずに生活するスタイルです。
例えば、毎月25万円の生活費が必要な場合、年間では300万円が必要になります。
この生活費を資産から得られる収入でまかなうことを目指します。
仕事をする必要がなくなるため、時間の自由度は高くなります。
一方で、十分な資産を準備する必要があり、運用環境の悪化や物価上昇、予想外の支出などへの備えも重要になります。
サイドFIREとは?
サイドFIREは、資産収入と労働収入を組み合わせて生活するスタイルです。
例えば、毎月25万円の生活費が必要な家庭で、次のような収入構成を考えてみます。
| 収入の種類 | 月額 |
|---|---|
| 資産収入・資産取り崩し | 15万円 |
| 仕事・副業などの収入 | 10万円 |
| 合計 | 25万円 |
この場合、生活費のすべてを資産でまかなう必要はありません。
不足する分だけ働いて収入を得ることで、必要な資産額を抑えられる可能性があります。
ただし、資産収入には配当金や利息だけでなく、計画的な資産の取り崩しを含めて考える場合もあります。
また、投資収益は毎年一定ではありません。資産から毎月15万円を安定して得られることが保証されているわけではないため、慎重な資金計画が必要です。
フルFIREとサイドFIREの比較
| 項目 | フルFIRE | サイドFIRE |
|---|---|---|
| 仕事 | 原則として働かない | 必要に応じて働く |
| 収入 | 資産収入などが中心 | 資産収入+労働収入 |
| 必要資産 | 比較的大きい | 抑えられる可能性がある |
| 時間の自由 | 非常に高い | 働き方によって調整できる |
| 収入の安定性 | 資産運用に左右される | 労働収入を補助にできる |
| 社会とのつながり | 自分で作る必要がある | 仕事を通じて維持しやすい |
サイドFIREは、完全に仕事を辞めることよりも、仕事の量や内容を自分で選べる状態を目指す考え方といえるでしょう。
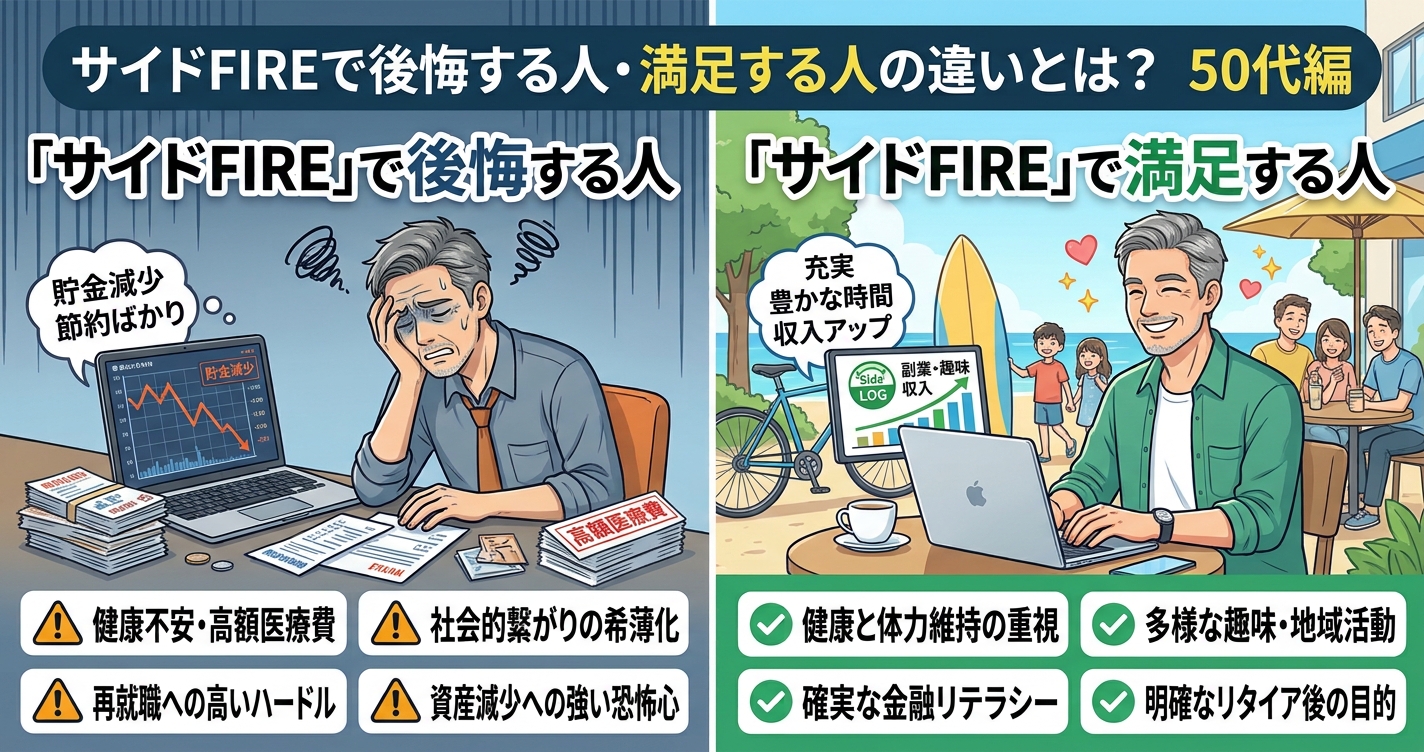
2. サイドFIREで後悔する人の特徴
サイドFIREを実現した後に後悔する人には、いくつかの共通点があります。
特に注意したいのは、資産額だけを目標にして、実現後の生活を十分に考えていないケースです。
① 自由な時間を持て余してしまう
サイドFIREを目指す理由として、仕事から解放されたいという思いがあります。
しかし、実際に仕事の時間が減ると、今まで仕事に使っていた時間が空きます。
最初のうちは、好きな時間に起きたり、旅行に出かけたり、趣味を楽しんだりすることに喜びを感じるでしょう。
ところが、しばらくすると、毎日何をすればよいのか分からなくなる人もいます。
会社員時代は、仕事を中心に生活のリズムが作られていました。
朝起きる時間、食事の時間、人と会う機会、休日の過ごし方など、仕事が生活の基準になっていた人も多いでしょう。
その仕事が減ると、自由になる一方で、自分で生活のリズムを作らなければなりません。
自由な時間を持つことと、その時間を充実させることは別の問題です。
サイドFIRE後に何をしたいのか、どのような生活を送りたいのかを考えておくことが大切です。
② 収入が減り、お金の不安が消えない
サイドFIREでは、労働収入を減らすことができます。
しかし、収入が減れば、当然ながら家計に入ってくるお金も少なくなります。
例えば、会社員時代には毎月30万円の手取り収入があった人が、サイドFIRE後に月10万円の仕事収入になったとします。
自由な時間は増えますが、毎月の生活費が不足する場合は、その分を資産から補わなければなりません。
ここで問題になるのが、資産を取り崩すことへの心理的な抵抗です。
長年かけて貯めてきたお金を使うことに不安を感じ、必要な支出まで我慢してしまう人もいます。
また、投資市場が下落しているときに資産を取り崩すと、資産残高が想定以上に減る可能性もあります。
サイドFIREを実現しても、お金の不安が完全になくなるわけではありません。
③ 労働収入を安定して確保できない
サイドFIREでは、少し働いて収入を得ることを前提にしている場合があります。
しかし、仕事を減らした後も、希望する仕事や収入が確保できるとは限りません。
特に、フリーランスや個人事業主、副業などで収入を得る場合は、仕事の依頼や景気、取引先の状況によって収入が変動します。
会社員時代には毎月決まった給与が入っていたとしても、独立後は同じようにはいきません。
「月10万円くらいなら簡単に稼げるだろう」と考えていたものの、実際には仕事が見つからなかったり、思ったほど収入が得られなかったりすることもあります。
労働収入を生活設計に組み込む場合は、売上と実際に使えるお金を区別し、税金や社会保険料、仕事に必要な経費なども考慮する必要があります。
④ 社会保険料や税金を十分に考えていなかった
会社を退職したり、働き方を変更したりすると、税金や社会保険の負担が変わる場合があります。
例えば、退職後の健康保険は、勤務先の健康保険の任意継続、国民健康保険、家族の扶養など、状況に応じた選択肢があります。
また、住民税は前年の所得をもとに計算されるため、退職して収入が減った後も、前年の所得に応じた負担が発生することがあります。
さらに、国民年金や厚生年金の加入状況も、働き方によって変わります。
こうした費用を十分に把握せずにサイドFIREを始めると、想定よりも生活費が増えてしまう可能性があります。
仕事を減らす前に、退職後や勤務時間変更後の税金・社会保険料を具体的に確認しておきましょう。
⑤ 仕事を辞めたことで社会とのつながりが減った
仕事は、収入を得るためだけのものではありません。
職場で人と会い、会話をし、仕事を通じて社会とのつながりを持つ役割もあります。
仕事を減らしたり辞めたりすると、人と接する機会が少なくなる場合があります。
特に、これまで職場中心の生活を送ってきた人は、仕事以外の人間関係が少なくなっていることもあります。
自由な時間が増えたとしても、誰とも話さない日が続けば、寂しさを感じるかもしれません。
サイドFIRE後も、趣味の仲間や地域活動、友人との交流など、仕事以外のつながりを持つことが大切です。
⑥ 生活水準を下げられなかった
サイドFIREでは、現役時代よりも労働収入が減ることが一般的です。
そのため、支出をコントロールできることが重要になります。
しかし、会社員時代の生活水準を維持したまま収入だけを減らしてしまうと、家計が苦しくなります。
例えば、毎月35万円の生活費が必要な家庭が、サイドFIRE後も同じ生活を続けようとすると、資産の取り崩しが大きくなります。
旅行や外食、趣味などをすべて我慢する必要はありませんが、何にお金を使い、何を減らすのかを整理しておく必要があります。
3. サイドFIREで満足する人の特徴
一方で、サイドFIREを実現して満足している人にも共通点があります。
それは、資産額だけでなく、生活全体のバランスを考えていることです。
① サイドFIRE後にやりたいことが明確になっている
満足度の高い人は、単に仕事を辞めたいという理由だけでサイドFIREを目指していません。
仕事を減らした後に、どのような生活を送りたいのかを具体的に考えています。
例えば、次のような目標です。
- 旅行やツーリングに出かける時間を増やしたい
- 健康維持のために運動する時間を確保したい
- 家族と過ごす時間を増やしたい
- 趣味や勉強に取り組みたい
- 自分のペースで仕事を続けたい
- 地域活動や社会貢献に参加したい
こうした目的があると、自由になった時間を有効に使いやすくなります。
② 生活費を把握し、無理のない支出で暮らしている
サイドFIREを継続するためには、毎月の生活費を把握しておくことが重要です。
特に、固定費を見直して、必要以上に支出が増えない家計を作っている人は、収入が減っても生活を調整しやすくなります。
例えば、毎月の生活費を25万円に抑えられる家庭と、毎月40万円必要な家庭では、サイドFIREに必要な資産や労働収入も大きく異なります。
ただし、生活費を減らすために、健康や楽しみまで犠牲にする必要はありません。
自分にとって必要な支出と、なくても困らない支出を分けて考えることが大切です。
③ 仕事を完全に嫌いになっていない
サイドFIREで満足する人は、仕事そのものを完全に否定していない場合があります。
嫌なのは仕事ではなく、長時間労働や通勤、人間関係、会社の都合に合わせなければならない働き方なのかもしれません。
働く日数を減らしたり、仕事の内容を変えたりすることで、仕事への向き合い方が変わることもあります。
収入を得るためだけに働くのではなく、人とのつながりや社会参加、自分の能力を生かす機会として仕事を続けることもできます。
④ 資産収入と労働収入のバランスが取れている
サイドFIREでは、資産収入だけに頼らず、労働収入も組み合わせることができます。
例えば、毎月の生活費25万円のうち、10万円を仕事で稼ぎ、残り15万円を資産から補うという考え方です。
ただし、資産から毎月一定額を取り崩す場合は、運用状況や物価上昇、将来の支出を考慮する必要があります。
また、仕事による収入も、体調や年齢、仕事の需要によって変化する可能性があります。
収入源を一つに依存せず、複数の選択肢を持っていることが、安心感につながります。
⑤ 完璧なFIREを目指していない
サイドFIREで満足している人は、必ずしも完全な経済的自立を目指しているわけではありません。
生活費のすべてを資産でまかなえなくても、仕事を減らして自分の時間を増やせれば十分だと考える人もいます。
大切なのは、他人と比較しないことです。
SNSなどでは、資産額やFIRE達成までの年齢が話題になることがあります。
しかし、資産額が多い人が必ず幸せとは限りません。
自分たちに必要な生活費を把握し、無理のない働き方を選び、満足できる生活を送れているかどうかが重要です。
4. 後悔する人と満足する人の違いを比較
ここまでの内容を整理すると、次のようになります。
| 比較項目 | 後悔しやすい人 | 満足しやすい人 |
|---|---|---|
| 目的 | 仕事を辞めることが目的 | 自由な時間の使い方が明確 |
| お金 | 資産額だけを重視 | 生活費と収入を把握 |
| 仕事 | 仕事を完全に避けたい | 自分に合った働き方を選ぶ |
| 支出 | 現役時代の生活を維持 | 優先順位を決めて使う |
| 資産運用 | 楽観的な利回りを前提にする | 値下がりや取り崩しも想定 |
| 人間関係 | 仕事以外の交流が少ない | 趣味や地域などのつながりがある |
| 将来設計 | FIRE達成後を考えていない | 年金・医療・介護も考えている |
この比較から分かるのは、サイドFIREの満足度は、資産額だけでは決まらないということです。
どのような生活を送りたいのかを考え、その生活を維持できる資金計画を立てることが大切です。
5. サイドFIREに必要な資産はいくらなのか?
サイドFIREを考えるうえで、気になるのが必要な資産額です。
必要な資産額は、生活費や労働収入、年金、運用方針などによって異なります。
ここでは、毎月の生活費25万円を例に考えてみましょう。
生活費25万円の場合のシミュレーション
| 項目 | 月額 |
|---|---|
| 生活費 | 25万円 |
| 労働収入 | 10万円 |
| 資産から補う金額 | 15万円 |
| 年間の不足額 | 180万円 |
この場合、年間180万円を資産から補う計算になります。
仮に年間取り崩し額を資産の3%と置いた単純計算では、必要な資産は次のようになります。
180万円 ÷ 3% = 6,000万円
同じように、年間取り崩し額を4%と仮定すると、必要資産は4,500万円になります。
ただし、これはあくまで計算上の目安です。
毎年3%や4%の運用収益が得られるという意味ではありません。また、資産を一定割合で取り崩す方法と、一定金額を毎年取り崩す方法では、資産の減り方も異なります。
税金や手数料、インフレ、相場下落、運用期間なども考慮する必要があります。
特に50代からサイドFIREを始める場合は、年金受給開始までの期間と、その後の生活費を分けて考えることが重要です。
生活費によって必要な資産は変わる
サイドFIREでは、生活費をどの程度に設定するかによって、必要な資産額が大きく変わります。
例えば、労働収入を月10万円とした場合は次のようになります。
| 毎月の生活費 | 毎月の不足額 | 年間の不足額 | 3%で単純計算した資産額 |
|---|---|---|---|
| 20万円 | 10万円 | 120万円 | 4,000万円 |
| 25万円 | 15万円 | 180万円 | 6,000万円 |
| 30万円 | 20万円 | 240万円 | 8,000万円 |
| 35万円 | 25万円 | 300万円 | 1億円 |
この表からも分かるように、生活費を抑えられれば、必要な資産額も小さくなります。
ただし、生活費を無理に切り詰めるのではなく、住居費や通信費などの固定費を見直し、無駄な支出を減らすことが現実的です。
また、実際には公的年金やその他の収入が将来加わる可能性もあります。
退職前後の収入と年金受給後の収入を分けて試算すると、より具体的な計画を立てやすくなります。
6. サイドFIREで後悔しないために準備しておきたい7つのこと
サイドFIREは、実現することがゴールではありません。
実現した後も生活は続きます。
後悔を減らすためには、仕事を減らす前に次の7つを確認しておきましょう。
① サイドFIRE後の生活を具体的に考える
仕事を減らした後、どのような一日を過ごしたいのかを考えてみましょう。
朝は何時に起きるのか、どのような趣味を楽しむのか、誰と過ごすのか。
旅行や運動、勉強など、やりたいことを書き出してみるのもおすすめです。
自由な時間が増えることを目的にするのではなく、その時間で何をしたいのかを明確にすることが大切です。
② 生活費を正確に把握する
毎月の生活費を把握し、最低限必要な支出と、楽しみのための支出を分けて考えます。
住居費、食費、光熱費、通信費、保険料、自動車維持費などを確認しましょう。
さらに、毎月の支出だけでなく、年に数回発生する税金や保険料、旅行費用、住宅修繕費なども含めて計算する必要があります。
③ 収入が減った場合の対策を考える
サイドFIREでは、労働収入が想定どおりに得られない可能性があります。
そのため、仕事の収入が半分になった場合や、一時的に収入がなくなった場合の生活を考えておきましょう。
支出を減らす方法や、別の仕事を探す方法など、複数の選択肢を持っておくことが重要です。
④ 生活防衛資金を確保する
病気やけが、収入減少などに備えて、すぐに使える現金を確保しておきましょう。
生活費の数か月分から1年分程度を一つの目安にする方法がありますが、必要な金額は家庭によって異なります。
自営業や個人事業主など、収入が不安定な場合は、余裕を持った資金準備も検討しましょう。
⑤ 税金・社会保険料を確認する
仕事を減らすことで、健康保険や年金の加入状況、税金の負担が変わる場合があります。
特に退職直後は、前年の所得に基づく住民税などの負担が残ることもあります。
仕事を減らす前に、健康保険、年金、住民税、所得税などを確認しておきましょう。
⑥ 家族と生活設計を共有する
夫婦でサイドFIREを考える場合は、家計だけでなく、生活の過ごし方についても話し合う必要があります。
一方が仕事を減らしたいと考えていても、もう一方が将来の収入に不安を感じている場合があります。
生活費、資産の取り崩し、旅行や趣味の予算、家事の分担などを共有しておくことが大切です。
⑦ いきなり仕事を辞めず、段階的に試す
サイドFIREを実現するために、必ずしもすぐに会社を辞める必要はありません。
まずは勤務日数を減らしたり、副業を試したり、休暇を利用して自由な時間を増やしたりする方法もあります。
実際に仕事の時間を減らしてみると、収入面だけでなく、生活の満足度や時間の使い方についても確認できます。
一度に大きく生活を変えるのではなく、少しずつ自分に合った働き方を探していくことが、後悔を減らす方法の一つです。
7. サイドFIREは「仕事を辞めること」ではなく「働き方を選ぶこと」
サイドFIREという言葉を聞くと、会社を辞めて自由になることをイメージする人が多いかもしれません。
しかし、サイドFIREの本質は、必ずしも仕事を辞めることではありません。
自分の生活に合わせて、働く時間や仕事の内容を選べるようになることです。
例えば、次のような働き方があります。
- 週5日勤務から週4日勤務に変更する
- 会社員を続けながら副業を行う
- 個人事業主として仕事量を調整する
- 好きな仕事や得意な仕事だけを続ける
- 短時間勤務やパート勤務に変更する
- 収入よりも時間や健康を優先する
このように考えると、サイドFIREは特別な資産家だけのものではありません。
資産や収入に合わせて働き方を調整することも、広い意味でのサイドFIREの考え方につながります。
重要なのは、他人が決めたFIREの基準に自分を合わせるのではなく、自分にとって心地よい働き方を見つけることです。
8. 50代からのサイドFIREは「増やす」から「活用する」への転換も大切
50代になると、資産形成だけでなく、資産をどのように使うかも考える時期に入ります。
20代や30代であれば、長い時間をかけて資産を増やすことを中心に考えられます。
しかし、50代以降は、健康状態や体力、家族との時間、年金受給までの期間なども考慮しなければなりません。
将来のためにお金を貯め続けることは大切ですが、使う時期を逃してしまっては意味がありません。
例えば、旅行や趣味、健康維持、人との交流など、今だからこそ楽しめることにお金を使うことも、人生を豊かにする投資といえます。
もちろん、将来の生活費を無視して使ってよいということではありません。
老後資金や医療・介護への備えを確保したうえで、現在の生活にも適切にお金を使うことが大切です。
資産を増やすことだけを目標にするのではなく、資産を守り、活用し、自分の人生を充実させることも考えていきましょう。
9. サイドFIREに向いているか確認してみよう
最後に、自分がサイドFIREに向いているかを考えるためのチェックリストを紹介します。
お金について
- 毎月の生活費を把握している
- 仕事を減らした後の収入を試算している
- 資産の取り崩し方を考えている
- 収入が減った場合の対策がある
- 生活防衛資金を確保している
- 税金や社会保険料を確認している
生活について
- 仕事を減らした後にやりたいことがある
- 趣味や楽しみの時間を持っている
- 仕事以外の人間関係がある
- 生活水準を調整できる
- 家族と将来の生活について話し合っている
働き方について
- 自分に合った仕事や働き方を考えている
- 労働収入が減る可能性を理解している
- 必要に応じて働く時間を増やすことも考えられる
- 仕事を完全に辞めることだけを目標にしていない
すべてにチェックが付かなければサイドFIREができないというわけではありません。
むしろ、チェックが付かなかった項目が、これから準備するべき課題になります。
まとめ|サイドFIREの成功は資産額よりも生活設計で決まる
サイドFIREで後悔する人と満足する人の違いは、単純に保有資産の金額だけではありません。
後悔する人は、仕事を減らした後の生活や収入、社会保険、将来の支出などを十分に考えていない場合があります。
一方で、満足している人は、生活費を把握し、自分に合った働き方を選び、自由になった時間を有効に使っています。
今回のポイントを整理すると、次の5つです。
- サイドFIRE後に何をしたいのかを明確にする
- 生活費と労働収入、資産の取り崩し額を把握する
- 税金・社会保険料・将来の支出を考慮する
- 仕事以外の趣味や人とのつながりを持つ
- 他人と比較せず、自分に合った生活を設計する
サイドFIREは、仕事を完全に辞めることが目的ではありません。
自分の人生において、仕事と自由な時間のバランスを見直すための選択肢です。
たくさんのお金を持っていても、使う時間や健康がなければ、人生を十分に楽しめないかもしれません。
反対に、資産が十分でない状態で仕事を減らしすぎれば、将来への不安が大きくなる可能性もあります。
大切なのは、お金と時間の両方を考えることです。
人生の後半戦をどのように過ごしたいのか。
どれくらい働き、どれくらい休み、何にお金を使いたいのか。
サイドFIREを考えることは、単に資産形成の目標を決めることではなく、自分らしい人生を設計することなのです。
コメント