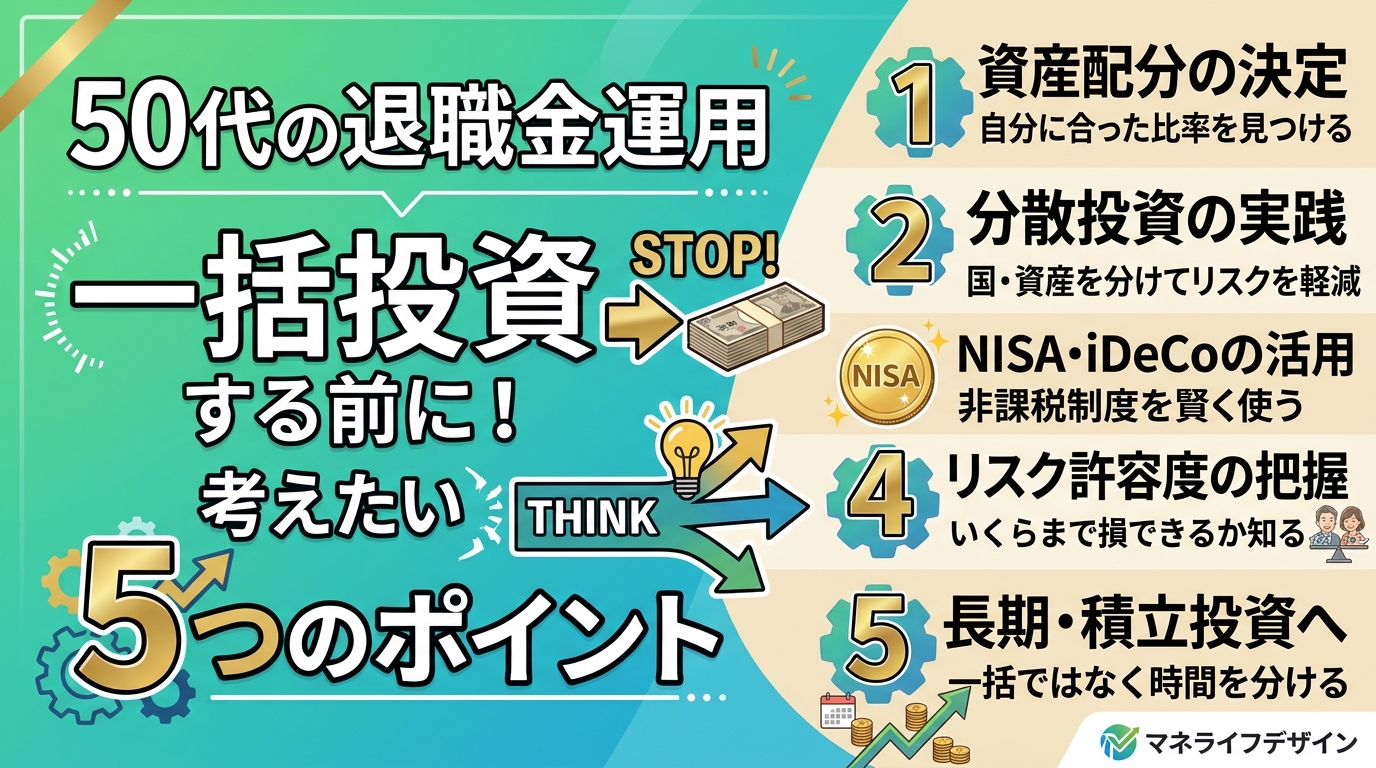
50代の退職金運用|一括投資する前に考えること
はじめに|退職金を受け取ったら、すぐに投資するべきなのか?
50代になると、少しずつ現実味を帯びてくるのが定年退職と退職金の問題です。
長年働いてきた対価として受け取る退職金は、老後の生活を支える大切な資産です。企業によって金額は異なりますが、数百万円から数千万円というまとまったお金を受け取る人もいるでしょう。
そこで考えるのが、退職金をどのように管理し、運用していくかという問題です。
銀行に預けておくだけでは、物価上昇によって実質的な価値が目減りする可能性があります。一方で、株式や投資信託などに一括投資すれば、相場の下落によって大切な退職金が大きく減ってしまう可能性もあります。
特に50代から60代にかけては、現役時代と違い、投資で損失が発生した場合に、それを給与収入で補うことが難しくなっていきます。
だからこそ、退職金を受け取ったからといって、慌てて投資を始める必要はありません。
大切なのは、退職金を増やすことだけを考えるのではなく、これからの人生で必要になるお金を整理し、無理のない運用方法を考えることです。
今回は、50代から考えておきたい退職金の運用方法と、一括投資をする前に確認しておきたいポイントについて解説します。
1.退職金は老後の生活を支える大切な資産
退職金は、長年働いてきたことによって得られるまとまった資金です。
現役時代であれば、毎月の給与や賞与から貯蓄や投資に回すことができます。しかし、退職後は給与収入が減少したり、年金中心の生活に移行したりするため、まとまった資金を新たに作ることは簡単ではありません。
そのため、退職金は単なる余剰資金ではなく、老後の生活を支える重要な資産として考える必要があります。
例えば、退職金として2,000万円を受け取った場合を考えてみましょう。
この2,000万円をすべて投資に回すのか、それとも生活費や予備資金として一部を残すのかによって、将来の家計の安定性は大きく変わります。
退職金を受け取ったときに考えたいのは、次の3つです。
- 日々の生活を維持するためのお金
- 病気や介護、予期せぬ支出に備えるお金
- 将来に向けて運用するお金
この3つを分けて考えることで、必要以上に投資リスクを取らずに済みます。
2.退職金を受け取ってすぐに一括投資するリスク
退職金の運用を考えたとき、最初に注意したいのが一括投資です。
まとまった資金が手元に入ると、「少しでも早く運用を始めた方がよいのではないか」と考える人もいるでしょう。
確かに、投資期間を長く確保できるのであれば、早く投資を始めることにはメリットがあります。
しかし、まとまった資金を一度に投資する場合には、注意しなければならない点があります。
① 投資直後に相場が下落する可能性
例えば、退職金2,000万円をすべて株式投資信託に一括投資したとします。
その直後に世界的な株価下落が発生し、資産価値が20%下がった場合、資産は1,600万円になります。
<PRIVATE_PERSON>として、わずかな期間で400万円の評価損が発生することになります。
| 項目 | 金額 |
|---|---|
| 投資元本 | 2,000万円 |
| 下落率 | 20% |
| 評価額 | 1,600万円 |
| 評価損 | ▲400万円 |
もちろん、株価が回復すれば資産価値が戻る可能性はあります。
しかし、退職後の生活資金として考えていたお金が短期間で400万円も減ってしまえば、精神的な負担は決して小さくありません。
また、生活費が必要になって相場が下落しているときに売却すると、損失が確定してしまいます。
② 損失を取り戻す時間が限られている
20代や30代であれば、投資期間を30年以上確保できる可能性があります。
しかし、50代や60代では、老後の生活を考えると投資期間は限られてきます。
もちろん、60代以降も長期運用を続けることは可能です。
ただし、年齢が上がるにつれて、資産を増やすことだけでなく、必要なときに必要な金額を使える状態にしておくことが重要になります。
退職金は、老後の生活を守るための資金です。
無理に高いリターンを狙う必要はありません。
③ 精神的な負担が大きくなる
投資で最も難しいことの一つは、相場が下落したときに冷静でいられるかどうかです。
例えば、退職金2,000万円を投資して400万円の含み損が発生した場合、頭では長期投資が大切だと理解していても、実際に自分の資産が減っていく状況に耐えられるとは限りません。
不安になって売却してしまったり、反対に損失を取り戻そうとしてリスクの高い商品に手を出してしまったりすることもあります。
投資は、理論上のリターンだけでなく、自分が安心して続けられるかどうかも重要です。
3.退職金は3つに分けて考える
退職金の運用を始める前に、まずは資金を目的別に分けてみましょう。
おすすめしたいのは、生活資金・予備資金・運用資金という3つの考え方です。
① 生活資金|数年以内に使う予定のお金
生活資金は、日々の生活費や数年以内に予定している大きな支出に備えるお金です。
例えば、住宅の修繕費、自動車の買い替え、旅行費用、子どもや親族への支援などが考えられます。
こうしたお金は、必要なときに元本割れによって使えなくなることがないよう、基本的には預貯金などで確保しておきたいところです。
② 予備資金|万が一に備えるお金
病気やけが、介護、住宅設備の故障など、予想外の支出に備えるためのお金です。
退職後は現役時代よりも収入が減少する可能性があるため、予備資金を確保しておくことが大切です。
生活費の何か月分を確保するかは、年金額、生活費、健康状態、住居の状況などによって異なります。
例えば、毎月の生活費が25万円の場合、1年分なら300万円、2年分なら600万円になります。
ただし、必要な金額は人それぞれです。年金収入やその他の金融資産も含めて考えましょう。
③ 運用資金|当面使う予定のないお金
生活資金と予備資金を確保したうえで、当面使う予定のないお金が運用資金になります。
この部分については、株式や投資信託、債券などを組み合わせながら、長期的な資産運用を検討できます。
大切なのは、退職金の全額を運用するのではなく、生活に必要なお金を確保したうえで、余裕資金の範囲内で投資することです。
4.退職金2,000万円を受け取った場合の資金配分例
それでは、退職金として2,000万円を受け取った場合、どのように分ければよいのでしょうか。
あくまで一例ですが、次のような配分が考えられます。
| 資金の目的 | 金額 | 割合 |
|---|---|---|
| 生活資金 | 500万円 | 25% |
| 予備資金 | 300万円 | 15% |
| 運用資金 | 1,200万円 | 60% |
| 合計 | 2,000万円 | 100% |
この例では、800万円を生活資金と予備資金として確保し、残りの1,200万円を運用資金としています。
もちろん、この配分がすべての人に適しているわけではありません。
住宅ローンが残っている人、年金収入が少ない人、持ち家ではなく賃貸住宅に住んでいる人などでは、必要な生活資金が異なります。
反対に、十分な金融資産や年金収入がある人であれば、運用資金の割合を増やすことも考えられます。
重要なのは、退職金の金額だけで配分を決めないことです。
自分の家計全体を確認し、今後の収入と支出を踏まえて判断しましょう。
5.一括投資と分散投資、どちらがよいのか?
退職金の運用方法として考えられるのが、一括投資と時間分散による投資です。
それぞれにメリットとデメリットがあります。
一括投資のメリット・デメリット
一括投資は、まとまった資金を一度に投資する方法です。
メリットは、早い段階から運用を始められることです。
長期的に市場が上昇する場合には、投資開始を先延ばしにするよりも、早く資金を市場に置いておく方が有利になる場合があります。
一方で、投資直後に相場が下落した場合には、大きな評価損を抱える可能性があります。
時間分散投資のメリット・デメリット
時間分散投資は、まとまった資金を何回かに分けて投資する方法です。
例えば、1,200万円の運用資金を用意した場合、毎月100万円ずつ12か月に分けて投資する方法が考えられます。
メリットは、投資するタイミングを分散できることです。
購入時期を分けることで、一度の高値づかみによる影響を和らげることが期待できます。
ただし、投資期間中に相場が上昇した場合には、最初に一括投資した方が利益を得られた可能性もあります。
つまり、時間分散投資は必ず利益が増える方法ではありません。
重要なのは、自分がどの程度の価格変動に耐えられるかという点です。
投資に慣れていない人や、まとまった資金を一度に投資することに不安がある人にとっては、時間分散投資が心理的な負担を軽減する方法になるでしょう。
6.50代からの退職金運用でNISAを活用する
退職金の運用を考える際には、新NISAも選択肢の一つになります。
NISAは、投資によって得られた売却益や配当金などが非課税になる制度です。
2026年現在の新NISAには、次の2つの投資枠があります。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資上限額 | 120万円 | 240万円 |
| 非課税保有限度額 | 合計1,800万円 | |
| 非課税保有期間 | 無期限 | 無期限 |
年間投資枠は合計360万円ですが、非課税保有限度額は1,800万円です。
退職金のようなまとまった資金を運用する場合には、成長投資枠を活用する方法もあります。
ただし、NISAは元本が保証される制度ではありません。
NISA口座で購入した株式や投資信託も、価格が下落すれば資産が減少します。
また、NISAの年間投資枠には上限があるため、退職金を受け取ったからといって、全額を一度に非課税で投資できるわけではありません。
まずは生活資金と予備資金を確保し、運用するお金の一部をNISAで活用するという考え方がよいでしょう。
7.退職金運用で検討したい金融商品
退職金を運用する場合、どのような金融商品を選べばよいのでしょうか。
代表的な選択肢を整理してみます。
① 預貯金
最も身近で、価格変動による元本割れを避けたい場合の選択肢です。
生活費や近い将来に使う予定のあるお金を保管するのに適しています。
ただし、物価上昇率が預金金利を上回る場合には、実質的な購買力が低下する可能性があります。
② 個人向け国債
個人向け国債は、国が発行する債券です。
変動10年、固定5年、固定3年の3種類があり、預貯金とは異なる形で安定性を重視した資金運用を検討できます。
原則として発行から1年間は中途換金できませんが、その後は一定の条件のもとで中途換金が可能です。
株式投資の値動きが不安な人にとって、資産の一部を置いておく選択肢になります。
③ 投資信託
投資信託は、多くの投資家から集めたお金をまとめ、株式や債券などに投資する金融商品です。
国内外の株式に投資するものや、債券を中心としたもの、複数の資産を組み合わせたバランス型などがあります。
少額から投資でき、幅広い地域や資産に分散できる商品もあります。
ただし、投資対象によってリスクや値動きは異なります。
④ ETF
ETFは、証券取引所に上場している投資信託です。
株式と同じように市場で売買でき、国内外の株式や債券などに投資する商品があります。
保有コストや売買手数料、流動性などを確認して選ぶことが大切です。
退職金の運用では、金融商品そのものの利回りだけでなく、手数料や価格変動の大きさにも注目しましょう。
8.銀行や証券会社の退職金専用プランには注意する
退職金を受け取ると、銀行や証券会社から運用商品の案内を受けることがあります。
退職金専用の定期預金や投資信託とのセット商品など、通常とは異なる金利や条件が設定されている場合もあります。
魅力的に見える商品もありますが、契約する前に必ず内容を確認しましょう。
特に注意したいのが、次のポイントです。
- 定期預金の優遇金利が適用される期間
- セットで購入する投資信託の購入時手数料
- 投資信託の信託報酬などの保有コスト
- 解約時に発生する手数料や条件
- 商品全体で見た場合の実質的な収益性
例えば、定期預金の金利が魅力的でも、セットで購入する投資信託の手数料が高ければ、全体として有利とは限りません。
また、銀行や証券会社の担当者が勧める商品が、自分の資産運用の目的に合っているとは限りません。
退職金は、金融機関にとっても大きな資金です。
勧められた商品をその場で契約するのではなく、複数の商品を比較し、自分で納得してから判断することが大切です。
9.退職金を運用する前に老後の生活費を計算する
退職金の運用を考えるうえで、最も重要なのは老後の生活費を把握することです。
例えば、夫婦2人の生活費が毎月25万円の場合、年間では300万円になります。
一方、夫婦の年金収入が手取りで毎月20万円だった場合、毎月5万円の不足が発生します。
| 項目 | 金額 |
|---|---|
| 毎月の生活費 | 25万円 |
| 毎月の年金収入(手取り) | 20万円 |
| 毎月の不足額 | 5万円 |
| 年間の不足額 | 60万円 |
| 20年間の不足額 | 1,200万円 |
この計算では、20年間で1,200万円の資金が必要になります。
実際には、医療費、介護費、住宅修繕費、旅行などの臨時支出も考慮しなければなりません。
また、物価上昇によって将来の生活費が増える可能性もあります。
このように、退職金の運用を考える前に、年金収入と生活費の差額を把握することが大切です。
老後の資金計画が明確になれば、どの程度のお金を運用に回せるのかも見えてきます。
10.50代からの退職金運用は「増やす」から「守りながら活用する」へ
50代になると、資産形成に対する考え方も少しずつ変わってきます。
20代や30代では、将来に向けて資産を増やすことが中心だったかもしれません。
しかし、50代から60代にかけては、これまで積み上げてきた資産をどのように守り、どのように使っていくかという視点も必要になります。
例えば、次のような考え方です。
- 生活に必要なお金は安全性を重視する
- 予期せぬ支出に備えて現金を確保する
- 当面使わないお金は長期的な運用を検討する
- 旅行や趣味など、人生を豊かにするためのお金も確保する
- 年齢や生活環境の変化に合わせて資産配分を見直す
資産を増やすことだけを目標にしてしまうと、いつまでたってもお金を使えなくなってしまうかもしれません。
退職金は、これからの人生を安心して過ごすためのお金です。
老後の生活を守りながら、自分たちが楽しむためにも活用していきたいものです。
まとめ|退職金は焦って運用せず、自分の人生設計に合わせて活用する
50代から考える退職金の運用では、一括投資をするか、分散投資をするかという方法論だけに注目するべきではありません。
まずは、自分たちの老後にどの程度のお金が必要なのかを把握することが大切です。
そのうえで、生活資金、予備資金、運用資金に分け、無理のない範囲で資産運用を始めていきましょう。
退職金を受け取った直後は、まとまった資金を手にしたことで、何か有利な運用を始めなければならないと感じるかもしれません。
しかし、焦る必要はありません。
投資を始める前に、預貯金、年金、生活費、今後の支出を整理する時間を持つことも、立派な資産管理の一つです。
そして、忘れてはいけないのが、お金は人生を豊かにするための手段だということです。
老後の安心を確保することはもちろん大切ですが、旅行や趣味、家族との時間など、今だからこそ楽しめることにもお金を使っていきたいものです。
退職金は、単に増やすためのお金ではありません。これからの人生を安心して、そして自分らしく過ごすためのお金です。
50代からの資産運用は、増やすことだけでなく、守ること、使うことまで含めて考えていきましょう。
コメント