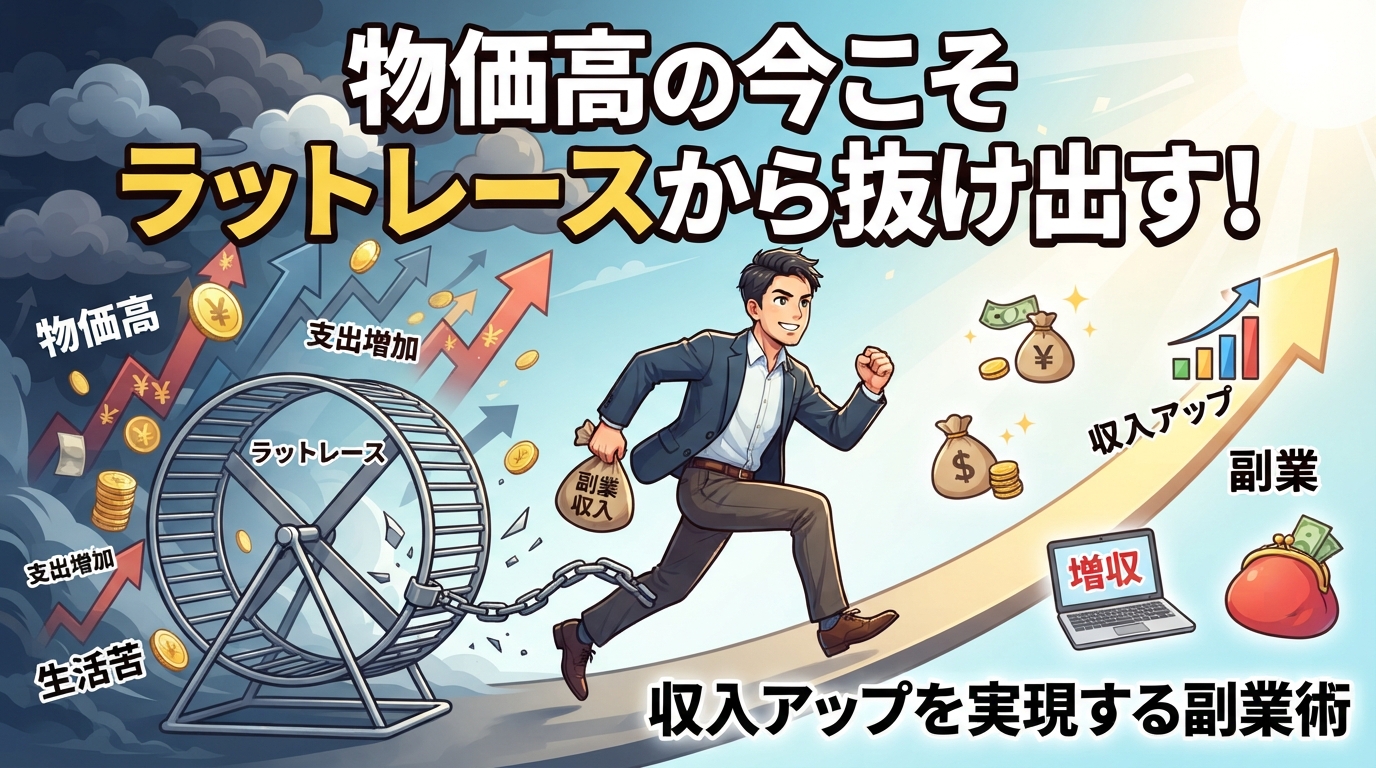
物価高の今だからこそ考えたい「ラットレースから抜け出す」という生き方|収入の範囲で生活することの重要性
はじめに|収入が増えても生活が楽にならないのはなぜ?
最近、スーパーやコンビニ、飲食店、ガソリンスタンドなど、日常生活のさまざまな場面で物価の上昇を感じるようになりました。
以前と同じように買い物をしているつもりでも、会計を済ませると想像以上の金額になっている。外食や旅行も以前より費用がかかり、毎月の生活費が少しずつ増えていると感じている人も多いのではないでしょうか。
総務省が2026年11月20日に公表した2026年10月分の消費者物価指数は、総合指数で前年同月比2.3%上昇、生鮮食品を除く総合指数でも2.2%上昇しています。
物価が上がる一方で、収入が同じ割合で増えるとは限りません。結果として、家計に余裕がなくなり、将来への不安を感じる人も増えていきます。
こうした時代だからこそ、改めて考えたいことがあります。
それは、「収入を増やすこと」だけを考えるのではなく、「今ある収入の範囲で生活できる仕組みをつくること」です。
そして、もう一つ大切なのが「ラットレースから抜け出す」という考え方です。
一生懸命働いて収入を得ても、生活費やローン、税金、社会保険料、さまざまな支払いに追われ、いつまでもお金のために働き続ける。
そんな生活から少しずつ距離を置き、自分の人生を自分でコントロールできる状態を目指すことが、これからの時代には重要だと考えます。
1.ラットレースとは何か?
ラットレースとは、直訳すると「ネズミの競争」という意味です。
回し車の中を走り続けるネズミのように、一生懸命動いているのに、なかなか前に進めない状態を表す言葉です。
お金や仕事に置き換えると、次のような生活が当てはまります。
- 生活費を稼ぐために働く
- 収入が増えると生活水準も上げてしまう
- 車や住宅などのローンを組む
- 支払いが増えるため、さらに働く
- 仕事が忙しくなり、自分の時間がなくなる
- 疲れてストレスがたまり、買い物や娯楽で発散する
- またお金が必要になり、働き続ける
このような循環に陥ると、収入が増えても生活に余裕が生まれません。
例えば、年収400万円の人が年収600万円になったとします。
本来なら生活に余裕が生まれるはずですが、広い住宅に住み替えたり、高級車を購入したり、外食や旅行の回数を増やしたりすると、支出も増えていきます。
そして、いつの間にか年収600万円の生活が当たり前になってしまいます。
さらに収入を増やさなければ生活を維持できないという状況になれば、結局は以前と同じように働き続けることになります。
つまり、問題は収入の多さだけではありません。
収入が増えるたびに支出も増えてしまう生活習慣こそ、ラットレースから抜け出せない原因の一つなのです。
2.収入の範囲で生活することが重要な理由
物価が上昇している今、収入の範囲で生活することは簡単ではありません。
しかし、だからこそ家計の基本に立ち返る必要があります。
収入より支出が少なければ、残ったお金を貯蓄や投資、将来への備えに回すことができます。
一方、収入以上の支出が続けば、貯蓄を取り崩したり、借金をしたりすることになります。
大切なのは、毎月の収入と支出のバランスです。
例えば、手取り月収30万円の人がいるとします。
生活費を28万円に抑えれば、毎月2万円が残ります。
年間では24万円です。
一方、生活費が33万円なら、毎月3万円の赤字になります。
年間では36万円の不足です。
この差は、時間が経つほど大きくなります。
収入を増やすことも大切ですが、支出をコントロールすることで、生活の安定性は大きく変わります。
ここで注意したいのは、収入の範囲で生活することは、何もかも我慢することではないという点です。
必要なものにはお金を使い、自分にとって価値の低いものにはお金を使わない。
そのように、お金の使い方に優先順位をつけることが重要なのです。
3.物価高の時代に見直したい生活習慣
物価高に対抗するためには、単純に節約するだけでは十分ではありません。
日常生活の仕組みそのものを見直すことが大切です。
① 毎月の固定費を見直す
まず取り組みたいのが固定費の見直しです。
- スマートフォンやインターネットの通信費
- 生命保険や医療保険
- 自動車の維持費
- 住宅ローンや家賃
- 動画配信などのサブスクリプション
- 利用頻度の低い会員サービス
固定費は一度見直せば、その効果が毎月続きます。
例えば、毎月1万円の固定費を削減できれば、年間12万円の支出削減になります。
無理に食費を削るよりも、まずは必要性の低い固定費を整理する方が、生活の満足度を落とさずに家計を改善できる場合があります。
② 見栄のためにお金を使わない
高級車、ブランド品、大きな住宅、高価な時計。
もちろん、それらに価値を感じ、自分の満足につながるのであれば、お金を使うことは悪いことではありません。
しかし、他人からよく見られたいという理由だけで購入しているのであれば、一度立ち止まって考える必要があります。
他人と比較する生活には終わりがありません。
自分より高級な車に乗っている人がいれば、もっと良い車が欲しくなる。
大きな住宅に住んでいる人がいれば、自分も広い家に住みたくなる。
こうした比較を続けている限り、いくらお金があっても満足できません。
大切なのは、他人の基準ではなく、自分の価値観で生活を決めることです。
③ 借金や分割払いに頼りすぎない
クレジットカードや分割払いは便利な仕組みですが、将来の収入を先に使っているという認識が必要です。
特にリボ払いなどは、金利負担によって返済が長期化する可能性があります。
毎月の支払いが少額に見えても、複数の契約が重なると家計を圧迫します。
欲しいものがあっても、今の収入や貯蓄で無理なく購入できるかを考える習慣を持ちたいものです。
④ 収入が増えても生活水準を上げすぎない
昇給やボーナス、副業収入などで収入が増えた場合、その分だけ生活費を増やしてしまうのは避けたいところです。
収入が増えたときこそ、貯蓄や投資、将来の自由のためにお金を回すチャンスです。
生活水準を一定に保つことができれば、収入が増えた分だけ経済的な余裕が生まれます。
4.ラットレースから抜け出すための5つの考え方
ラットレースから抜け出すためには、収入を増やすことだけでなく、お金との付き合い方を変える必要があります。
私が大切だと考えるのは、次の5つです。
① 自分にとって必要な生活費を知る
まず、自分が生活するために毎月いくら必要なのかを把握することです。
生活費を把握していなければ、いくら収入があっても安心できません。
食費、住居費、水道光熱費、通信費、保険料、交通費、娯楽費などを整理し、最低限必要な生活費と、余裕を持って暮らすための生活費を分けて考えてみましょう。
自分に必要な生活費が分かれば、働き方や将来の資産形成についても具体的に考えられるようになります。
② 生活防衛資金を確保する
突然の病気やケガ、失業、家電の故障など、予想外の出費は誰にでもあります。
そのたびに借金をしたり、投資資産を不利なタイミングで売却したりすることがないように、生活防衛資金を確保しておくことが大切です。
一般的には生活費の数か月分から1年分程度を目安に、家族構成や収入の安定性に応じて準備するとよいでしょう。
安心できる現金があることは、精神的な余裕にもつながります。
③ 資産形成を習慣にする
収入の一部を貯蓄や投資に回す習慣をつくりましょう。
新NISAやiDeCoなどの制度を活用する方法もあります。
ただし、投資は必ず利益が出るものではありません。
生活防衛資金を確保したうえで、長期的な視点を持ち、自分のリスク許容度に合った資産形成を行うことが大切です。
お金に働いてもらう仕組みを少しずつつくることで、将来、働き方を選択する自由につながっていきます。
④ 収入源を一つに依存しない
会社からの給与だけに依存する生活には、一定のリスクがあります。
副業、事業収入、配当金、不動産収入など、複数の収入源を持つことも選択肢の一つです。
ただし、収入源を増やすために無理をして働き続けてしまっては、本末転倒です。
自分の時間や健康を犠牲にしない範囲で、収入の選択肢を増やしていくことが大切です。
⑤ 自分にとっての幸せを明確にする
最も重要なのは、自分が何のためにお金を必要としているのかを考えることです。
お金は人生を豊かにするための手段であって、目的ではありません。
高級なものを所有することよりも、家族と過ごす時間、趣味を楽しむ時間、旅行や新しい経験に価値を感じる人もいるでしょう。
自分にとって何が幸せなのかが分かれば、必要以上にお金を稼ぐことや、他人と比較することから距離を置けるようになります。
5.50代から考えたい「働き続けること」と「自由な時間」のバランス
20代や30代の頃は、収入を増やすために仕事を頑張ることが重要だったかもしれません。
40代になれば、住宅ローンや教育費、家族の生活を支えるために、さらに働く必要があった人も多いでしょう。
しかし、50代になると少しずつ考え方が変わってきます。
これから先、何歳まで働くのか。
どの程度の収入があれば生活できるのか。
仕事以外に、自分の時間をどのように使いたいのか。
こうしたことを考える機会が増えてくるのではないでしょうか。
もちろん、働くこと自体が悪いわけではありません。
仕事にやりがいや生きがいを感じている人もいますし、社会とのつながりを維持するうえでも仕事には大きな意味があります。
ただし、生活費を稼ぐためだけに働き続け、健康や自由な時間を失ってしまうのであれば、一度立ち止まって考える必要があります。
例えば、生活費を抑えることができれば、必ずしもフルタイムで働き続ける必要はなくなるかもしれません。
週5日働いていた人が週4日にする。
残業を減らして趣味の時間をつくる。
収入は少し減っても、自由な時間を増やす。
このような選択も、人生を豊かにする一つの方法です。
私は、50代以降は「どれだけ稼ぐか」だけでなく、「どれだけ自分の時間を確保できるか」という視点も大切だと考えています。
6.サイドFIREという選択肢
ラットレースから抜け出す方法の一つとして、サイドFIREという考え方があります。
FIREとは、経済的自立と早期リタイアを意味する言葉です。
一般的なFIREでは、十分な資産を形成し、資産運用などを活用して生活費を賄い、仕事から完全に離れることを目指します。
一方、サイドFIREは、資産収入と労働収入を組み合わせながら生活する方法です。
例えば、毎月の生活費が25万円の場合を考えてみましょう。
- 生活費:月25万円
- 仕事による収入:月15万円
- 資産収入や資産の取り崩し:月10万円
このように、生活費のすべてを労働収入で賄う必要がなくなれば、仕事に対する考え方も変わります。
もちろん、資産収入は相場によって変動しますし、資産を取り崩す場合には長期的な資金計画が必要です。
また、税金や社会保険料、臨時支出も考慮しなければなりません。
それでも、生活費をコントロールし、必要な収入を小さくすることができれば、働き方の自由度は高まります。
大切なのは、完全に仕事を辞めることだけが成功ではないということです。
自分が必要とする収入を把握し、その範囲で無理なく働くことも、十分に価値のある生き方だと思います。
7.節約だけが正解ではない。お金を使うことも大切
ここまで支出を抑えることの重要性を説明してきましたが、節約ばかりを考える生活にも注意が必要です。
お金を貯めることが目的になってしまうと、せっかく資産を形成しても、使うことに罪悪感を覚えてしまう場合があります。
特に50代以降は、時間や健康という資産についても考えなければなりません。
若い頃と同じように、いつでも旅行に行ける、いつでも好きなことができるとは限らないからです。
例えば、旅行に行くこと、趣味を楽しむこと、家族や友人と食事をすること。
こうした経験は、人生の満足度を高めてくれます。
大切なのは、必要以上にお金を使わないことと、価値のあることには気持ちよくお金を使うことのバランスです。
収入の範囲で生活する仕組みをつくることは、単にお金を貯めるためではありません。
自分が本当に大切にしたいことに、お金と時間を使えるようにするためなのです。
8.これからの時代は「収入を増やす」より「必要なお金を減らす」という発想も必要
物価高の時代になると、どうしても収入を増やすことばかり考えてしまいます。
もちろん、収入を増やす努力は大切です。
しかし、収入を増やすことには限界があります。
仕事を増やせば、その分だけ自由な時間が減ることもあります。
年齢を重ねれば、体力的な問題も出てくるでしょう。
そこで考えたいのが、生活に必要なお金そのものを見直すことです。
例えば、月30万円必要な生活を月25万円で実現できれば、年間60万円の支出を減らせます。
月5万円の差は、決して小さくありません。
さらに、毎月必要な生活費が少なくなれば、将来必要となる老後資金も変わってきます。
これは、単なる節約ではなく、人生の選択肢を増やすための生活設計です。
高い収入を維持しなければ生活できない状態から、無理のない収入でも安心して暮らせる状態へ。
その変化こそ、ラットレースから抜け出すための大きな一歩だと思います。
まとめ|お金のために生きるのではなく、自分の人生のためにお金を使う
物価高が続く今、私たちは改めてお金との向き合い方を考える必要があります。
収入が増えても支出が増えれば、生活に余裕は生まれません。
高い生活水準を維持するために働き続けるのであれば、いつまでもラットレースから抜け出すことは難しいでしょう。
だからこそ、収入の範囲で生活することが重要なのです。
- 自分に必要な生活費を把握する
- 固定費や無駄な支出を見直す
- 見栄や他人との比較をやめる
- 生活防衛資金を確保する
- 無理のない資産形成を続ける
- 自分にとって本当に価値のあることにお金を使う
こうした小さな積み重ねが、将来の自由につながっていきます。
私たちは、お金を稼ぐためだけに生きているわけではありません。
仕事も、お金も、資産形成も、すべては自分の人生を豊かにするための手段です。
人生の後半戦に差しかかる50代、60代だからこそ、これからの働き方や生活水準を見直してみてはいかがでしょうか。
「いくら稼げば幸せになれるのか」ではなく、「いくらあれば自分らしく幸せに暮らせるのか」。
この視点を持つことが、物価高の時代を乗り越え、ラットレースから抜け出すための第一歩になるのではないでしょうか。
お金に人生を支配されるのではなく、自分の人生を豊かにするためにお金を使う。
それが、マネーライフデザインが大切にしたい考え方です。
コメント