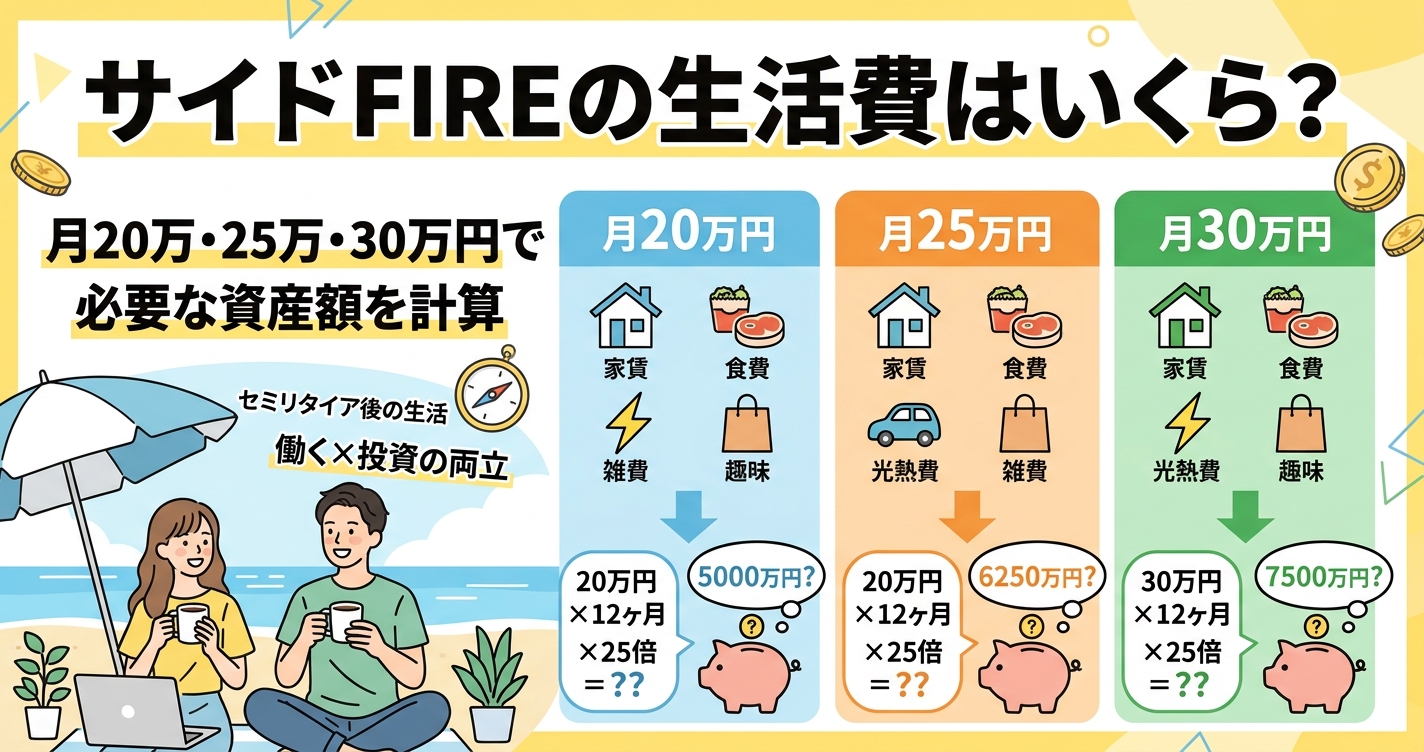
サイドFIREの生活費はいくら?月20万・25万・30万円で比較|必要な資産と働き方を考える
はじめに:サイドFIREは生活費によって難易度が変わる
サイドFIREを実現するために、最初に考えておきたいことがあります。
それは、毎月いくらあれば自分らしい生活ができるのか、ということです。
サイドFIREとは、資産運用による収入や資産の取り崩しを生活費の一部に充てながら、必要な分だけ働くライフスタイルです。
完全に仕事を辞めるFIREとは異なり、労働収入を組み合わせることで、必要な金融資産を抑えられるというメリットがあります。
例えば、毎月の生活費が30万円必要な人と、20万円で生活できる人では、サイドFIREを実現するために必要な資産額も大きく変わります。
また、同じ生活費であっても、毎月10万円の収入がある人と、収入がまったくない人では、資産にかかる負担が違います。
大切なのは、できるだけ生活費を切り詰めることではありません。
自分にとって必要な生活費を把握し、無理のない労働収入と資産運用を組み合わせることです。
今回は、月20万円・25万円・30万円の3つの生活費を比較しながら、サイドFIREに必要な資産額や生活設計について考えてみます。
1. サイドFIREの生活費は月20万円・25万円・30万円でどう違う?
まずは、毎月の生活費を3つのパターンに分けて考えてみましょう。
| 生活費 | 年間生活費 | 生活スタイルのイメージ |
|---|---|---|
| 月20万円 | 240万円 | シンプルで堅実な生活 |
| 月25万円 | 300万円 | ゆとりと節約のバランス |
| 月30万円 | 360万円 | 趣味や旅行も楽しむ生活 |
もちろん、住んでいる地域、家族構成、持ち家か賃貸かによって必要な生活費は異なります。
特に50代以降は、住宅費、食費、保険料、医療費、車やバイクの維持費などによって支出が変わってきます。
重要なのは、世間一般の平均に合わせることではなく、自分の暮らしに必要な金額を把握することです。
月20万円:シンプルな生活を基本にする
月20万円で生活する場合、年間の生活費は240万円です。
住居費を抑え、日常生活の支出を管理することで、比較的少ない資産でもサイドFIREを目指しやすくなります。
例えば、次のような生活が考えられます。
| 支出項目 | 月額 |
|---|---|
| 住居費 | 60,000円 |
| 食費 | 45,000円 |
| 光熱・水道費 | 20,000円 |
| 通信費 | 8,000円 |
| 保険・医療費 | 12,000円 |
| 交通費 | 15,000円 |
| 日用品・雑費 | 15,000円 |
| 趣味・娯楽費 | 15,000円 |
| 予備費・その他 | 10,000円 |
| 合計 | 200,000円 |
※金額は生活費の配分をイメージするための一例です。
月20万円の生活では、毎月の支出をある程度コントロールする必要があります。
しかし、生活費が少ないことは、必ずしも生活の質が低いという意味ではありません。
住居費を抑えたり、外食や旅行の頻度を調整したり、自分にとって価値の低い支出を減らすことで、満足度を維持することは可能です。
ただし、節約を優先するあまり、趣味や旅行、人との交流まで我慢してしまうと、サイドFIREの魅力が薄れてしまいます。
月20万円という予算の中でも、自分が大切にしたいことにはお金を使う意識が必要です。
月25万円:生活と楽しみのバランスを取る
月25万円の場合、年間生活費は300万円です。
個人的には、サイドFIREを考えるうえで、ひとつの現実的な目安になる金額だと思います。
月20万円と比較すると、毎月5万円、年間60万円の余裕が生まれます。
この差額があることで、旅行、外食、趣味、家電の買い替えなどに対応しやすくなります。
例えば、次のような支出配分が考えられます。
| 支出項目 | 月額 |
|---|---|
| 住居費 | 70,000円 |
| 食費 | 50,000円 |
| 光熱・水道費 | 22,000円 |
| 通信費 | 8,000円 |
| 保険・医療費 | 15,000円 |
| 交通費 | 20,000円 |
| 日用品・雑費 | 15,000円 |
| 趣味・旅行・娯楽費 | 35,000円 |
| 予備費・その他 | 15,000円 |
| 合計 | 250,000円 |
※金額は生活費の配分をイメージするための一例です。
月25万円あれば、日常生活を維持しながら、ある程度自分の好きなことにもお金を使えます。
例えば、休日にバイクで出かけたり、気になる場所へ旅行したり、美味しいものを食べたりすることもできます。
サイドFIREの魅力は、仕事だけに時間を使う生活から離れ、自分の時間を取り戻せることです。
そのためには、単に生活費を抑えるだけでなく、自由な時間を楽しむための予算も確保しておきたいところです。
月30万円:趣味や旅行を楽しみながら暮らす
月30万円の場合、年間生活費は360万円です。
月20万円の生活と比較すると、年間で120万円の差があります。
この金額になると、日常生活だけでなく、旅行や趣味、外食、買い物などにも比較的余裕を持たせることができます。
例えば、次のような支出配分です。
| 支出項目 | 月額 |
|---|---|
| 住居費 | 80,000円 |
| 食費 | 60,000円 |
| 光熱・水道費 | 25,000円 |
| 通信費 | 10,000円 |
| 保険・医療費 | 20,000円 |
| 交通費 | 25,000円 |
| 日用品・雑費 | 15,000円 |
| 趣味・旅行・娯楽費 | 50,000円 |
| 予備費・その他 | 15,000円 |
| 合計 | 300,000円 |
※金額は生活費の配分をイメージするための一例です。
月30万円の生活を維持するには、それなりの収入や金融資産が必要になります。
しかし、サイドFIREは完全に仕事を辞めるわけではありません。
好きな仕事や負担の少ない仕事で一定の収入を確保できれば、資産だけに頼らず、ゆとりのある生活を実現することも可能です。
生活費を増やすこと自体が悪いわけではありません。
自分にとって価値のある経験や時間にお金を使えるのであれば、それは人生を豊かにする支出だと思います。
2. 生活費によってサイドFIREに必要な資産はいくら変わる?
次に、毎月の生活費から必要な金融資産を考えてみます。
ここでは、資産運用による資産の取り崩し率を年4%と年3%の2つのケースで比較します。
取り崩し率とは、保有している金融資産に対して、1年間にどの程度の金額を取り崩すかを示す割合です。
例えば、金融資産5,000万円の4%は年間200万円、月額に換算すると約16万7,000円です。
ただし、4%ルールは過去の米国市場などをもとに考えられた取り崩しの目安であり、日本で将来にわたって資産が維持できることを保証するものではありません。
税金、手数料、インフレ、為替、運用成績などによって結果は変わります。
労働収入がない場合の必要資産
まずは、生活費のすべてを資産から賄う場合です。
| 毎月の生活費 | 年間生活費 | 年4%で計算 | 年3%で計算 |
|---|---|---|---|
| 20万円 | 240万円 | 6,000万円 | 8,000万円 |
| 25万円 | 300万円 | 7,500万円 | 1億円 |
| 30万円 | 360万円 | 9,000万円 | 1億2,000万円 |
このように、生活費が月20万円から30万円に増えるだけで、必要な金融資産には大きな差が生まれます。
月30万円の生活を資産だけで賄おうとすると、年3%の取り崩し率では1億2,000万円が必要という計算になります。
これを見ると、完全なFIREを実現するには、かなりの金融資産が必要になることが分かります。
労働収入が月10万円ある場合
ここからがサイドFIREの特徴です。
毎月10万円の労働収入があれば、年間120万円の収入を確保できます。
その分、資産から取り崩す金額を減らすことができます。
| 毎月の生活費 | 労働収入 | 資産から必要な金額 | 年4%で計算 | 年3%で計算 |
|---|---|---|---|---|
| 20万円 | 10万円 | 月10万円 | 3,000万円 | 4,000万円 |
| 25万円 | 10万円 | 月15万円 | 4,500万円 | 6,000万円 |
| 30万円 | 10万円 | 月20万円 | 6,000万円 | 8,000万円 |
※税金や社会保険料を考慮する前の単純計算です。労働収入は実際に生活費に使える手取り額として考える必要があります。
例えば、月25万円の生活費であれば、月10万円を働いて稼ぎ、残りの15万円を資産から補うという考え方です。
この場合、年間の資産取り崩し額は180万円になります。
年4%で単純計算すると、必要な金融資産は4,500万円です。
生活費のすべてを資産で賄う場合と比較すると、必要な資産額を大きく減らすことができます。
これがサイドFIREの大きなメリットです。
3. 月20万円・25万円・30万円、どの生活費が理想なのか?
では、サイドFIREを実現する場合、どの生活費が理想なのでしょうか。
これは人それぞれですが、私が重要だと考えているのは、生活費と生活の満足度のバランスです。
月20万円は自由度を高めやすい
月20万円で生活できれば、必要な労働収入や資産額を抑えられます。
働く時間を減らしたい人や、早い段階でサイドFIREを目指したい人には魅力的な選択肢です。
一方で、予算に余裕がないと、旅行や趣味などを我慢する場面が増えるかもしれません。
特に50代以降は、健康で自由に動ける時間も大切です。
お金を残すことばかり考えて、今しかできない経験を逃してしまうのはもったいないと思います。
月25万円は自由と安心のバランスを取りやすい
月25万円は、日常生活を維持しながら、ある程度の趣味や娯楽も楽しめる水準です。
もちろん、住宅費や家族構成によって余裕の程度は違いますが、生活費を抑えすぎず、資産への負担も過度に大きくしないという考え方ができます。
サイドFIREは、資産を増やすことだけが目的ではありません。
自分の時間を増やし、仕事以外の人生を充実させるための選択肢です。
そのため、生活費の中に楽しみのための予算を組み込んでおくことが大切です。
月30万円は生活の質を重視する選択
月30万円の生活では、旅行や外食、趣味などに使えるお金を比較的確保できます。
資産に余裕がある人や、ある程度の労働収入を継続できる人には、十分検討できる生活スタイルです。
ただし、生活水準を上げると、後から下げることが難しくなる場合があります。
毎月の支出だけでなく、将来の医療費、住宅の修繕費、介護費用なども考慮する必要があります。
大切なのは、今の満足度だけでなく、10年後、20年後も安心して暮らせる生活設計にすることです。
4. サイドFIREで見落としやすい生活費以外の支出
サイドFIREを考えるとき、毎月の生活費だけで資産計画を立てるのは危険です。
日常生活では発生しないものの、数年に一度、あるいは将来的に必要になる支出があります。
代表的なものを確認しておきましょう。
① 税金・社会保険料
会社員を辞めたり、働き方を変更したりすると、健康保険や年金の負担が変わる場合があります。
国民健康保険、国民年金、住民税などは、働き方や前年の所得、加入制度によって負担額が異なります。
サイドFIRE後の収入を考える際には、額面収入ではなく、税金や社会保険料を差し引いた手取り額で計算することが重要です。
② 住宅の修繕費・引っ越し費用
持ち家であれば、外壁や屋根、給湯器、水回りなどの修繕費が発生します。
賃貸住宅であれば、更新料、引っ越し費用、家賃の上昇なども考えておく必要があります。
毎月の生活費とは別に、住宅関連の予備資金を確保しておくと安心です。
③ 車・バイクなどの維持費
車やバイクを所有している場合、ガソリン代だけでなく、税金、保険、車検、メンテナンス、買い替え費用などが必要です。
特に車両の買い替えは、まとまった資金が必要になります。
趣味として乗り物を楽しみたい人は、日常の生活費と乗り物に使う費用を分けて管理することをおすすめします。
④ 医療費・介護費用
50代以降は、健康状態の変化によって医療費が増える可能性があります。
また、自分だけでなく、配偶者や親の介護が必要になることも考えられます。
将来の支出を正確に予測することは難しいですが、ある程度の余裕資金を確保しておくことが大切です。
⑤ インフレによる生活費の上昇
現在、月25万円で生活できていても、10年後も同じ金額で生活できるとは限りません。
食料品、光熱費、住居費、サービス料金などが上昇すれば、必要な生活費も増えていきます。
例えば、年間2%の物価上昇が10年間続いた場合、現在の25万円に相当する生活水準を維持するには、単純計算で月約30万5,000円が必要になります。
サイドFIREでは、現在の生活費だけでなく、将来の物価上昇にも対応できる資産設計が必要です。
5. 50代からのサイドFIREは年金も含めて考える
50代からサイドFIREを考える場合、もうひとつ重要なのが公的年金です。
若い世代がFIREを目指す場合と異なり、50代以降は年金の受給開始までの期間が比較的短くなります。
例えば、65歳から年金を受給する予定であれば、50代から65歳までの生活費をどのように確保するかが重要になります。
また、65歳以降は年金収入が加わることで、資産から取り崩す金額を減らせる可能性があります。
仮に、夫婦の年金手取り額が月15万円で、生活費が月25万円の場合、毎月不足する金額は10万円です。
年間では120万円となります。
このように、年金を含めて考えると、50代から65歳までと、65歳以降では必要な資産額や収入の構成が変わります。
ただし、年金額は加入期間、保険料納付状況、働き方などによって異なります。
ねんきん定期便やねんきんネットを利用して、自分たちの受給見込み額を確認しておきましょう。
サイドFIREは、資産だけで一生分の生活費を賄う必要があるとは限りません。
労働収入、資産運用、公的年金という3つの収入源を組み合わせることが、現実的な人生設計につながります。
6. サイドFIREで大切なのは生活費を減らすことだけではない
サイドFIREを目指す人の中には、少しでも生活費を減らそうと考える人がいます。
もちろん、固定費を見直し、無駄な支出を減らすことは大切です。
しかし、生活費を減らすこと自体が目的になってしまうと、本来の目的を見失ってしまいます。
例えば、毎月5万円を節約すれば、年間60万円の支出を減らせます。
資産形成の面では大きな効果があります。
一方で、その5万円を使って旅行に行ったり、趣味を楽しんだり、大切な人と食事をしたりすることで、人生の満足度が高まることもあります。
お金には、貯めるための役割だけでなく、使うための役割もあります。
特に50代以降は、時間の価値についても考えておきたいところです。
健康で自由に動ける時間は、いつまでも続くわけではありません。
将来の安心のために資産を残すことも大切ですが、今の人生を豊かにするためにお金を使うことも同じくらい大切です。
サイドFIREの本当の魅力は、働かなくても生活できることだけではありません。
働く時間を自分で調整し、仕事以外の時間を自分のために使えることにあると思います。
7. 自分に合ったサイドFIREの生活費を決める方法
最後に、サイドFIREを目指す場合の生活費の決め方を整理します。
おすすめしたいのは、次の3つの段階で考えることです。
① 最低限必要な生活費を把握する
住居費、食費、光熱費、通信費、保険料など、生活を維持するために必要な支出を計算します。
この金額は、収入が減少した場合でも生活できる最低限の基準になります。
② 自分が楽しむための生活費を加える
旅行、外食、趣味、買い物、交際費など、自分が人生を楽しむために必要な支出を加えます。
節約だけを考えるのではなく、何にお金を使うと満足度が高まるのかを考えることが重要です。
③ 将来に備える予備資金を確保する
医療費、住宅修繕費、車両の買い替え、介護費用など、毎月の生活費とは別に必要になる支出を考えます。
この3つを整理することで、自分にとって無理のないサイドFIREの生活費が見えてきます。
まとめ:サイドFIREは自分に合った生活費を見つけることから始まる
サイドFIREに必要な生活費は、人それぞれ違います。
月20万円でシンプルに暮らす人もいれば、月25万円で趣味と生活のバランスを取る人、月30万円で旅行や外食を楽しみながら暮らす人もいます。
重要なのは、どの金額が正解なのかではありません。
自分にとって、どのような生活が幸せなのかを考えることです。
生活費が少なければ、必要な資産額を抑えやすくなり、働く時間を減らす自由度も高まります。
一方で、必要以上に節約して人生の楽しみを失ってしまっては、本末転倒です。
私自身、サイドFIREという働き方を通じて感じるのは、お金だけでなく、自由に使える時間の価値です。
仕事をする時間、休む時間、趣味を楽しむ時間、旅行に出かける時間。
こうした時間を自分で選べることに、大きな意味があると思っています。
資産形成期には、できるだけ多くのお金を貯めることが重要になります。
しかし、ある程度の資産を築いた後は、その資産をどのように活用し、人生を豊かにしていくかという視点も必要です。
サイドFIREは、完全なリタイアを目指すことだけが答えではありません。
必要な分だけ働き、資産を活用し、自分らしい生活を送る。
月20万円でも、25万円でも、30万円でも、自分に合った生活費を見つけることが、後悔しないサイドFIREへの第一歩になるのではないでしょうか。
コメント