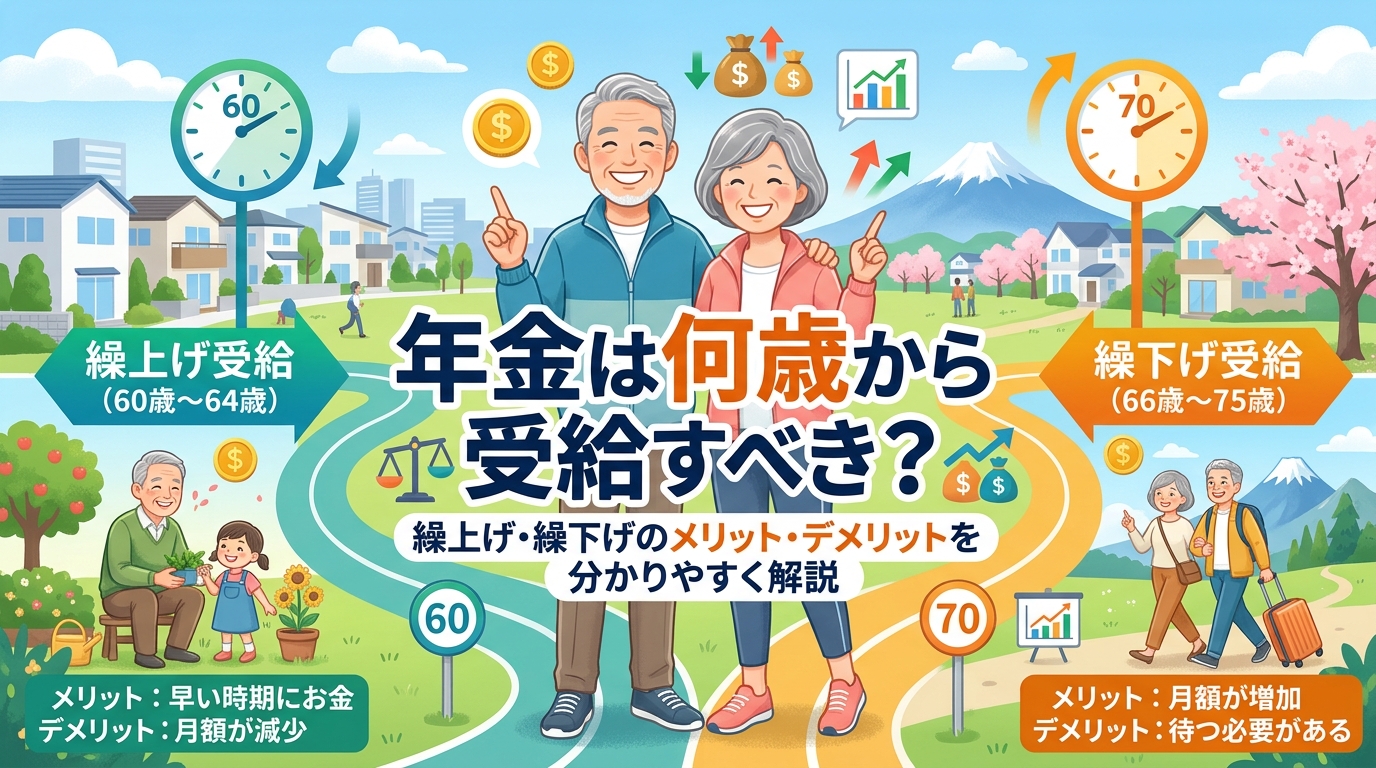
年金は何歳から受給するべき?繰上げ・繰下げの判断基準を50代向けに解説
老後の生活設計を考えるとき、避けて通れないのが公的年金の受給開始時期です。
日本の公的年金は、原則として65歳から受け取ることができます。しかし、希望すれば60歳から64歳までの間に早く受け取る「繰上げ受給」や、66歳から75歳まで遅らせて受け取る「繰下げ受給」を選択することもできます。
早く受け取れば、その分だけ年金額は少なくなります。一方、受給開始を遅らせれば、年金額は増えます。
では、何歳から受給するのが一番よいのでしょうか。
「早く受け取って、元気なうちに使いたい」
「長生きした場合に備えて、年金額を増やしたい」
「65歳まで働く予定なので、年金は急いで受け取らなくてもよい」
考え方は人それぞれです。
大切なのは、単純に受給総額の損得だけで判断するのではなく、自分の健康状態、働き方、貯蓄額、生活費、夫婦それぞれの年金額を踏まえて考えることです。
この記事では、年金の繰上げ・繰下げの仕組みや増減額、受給開始年齢を決めるための判断基準について、50代の方にも分かりやすく解説します。
1. 年金は原則65歳から受給する
日本の老齢基礎年金と老齢厚生年金は、原則として65歳から受け取ることができます。
会社員や公務員として働いてきた人は、国民年金に相当する老齢基礎年金に加えて、厚生年金の加入期間や給与・賞与などに応じた老齢厚生年金を受け取ります。
自営業者やフリーランスなど、厚生年金に加入していなかった期間が中心の人は、老齢基礎年金が主な公的年金になります。
ただし、65歳から受け取ることだけが選択肢ではありません。
本人の希望によって、次の3つの受給方法を選ぶことができます。
| 受給方法 | 受給開始年齢 | 年金額 |
|---|---|---|
| 繰上げ受給 | 60〜64歳 | 減額される |
| 通常受給 | 65歳 | 原則の年金額 |
| 繰下げ受給 | 66〜75歳 | 増額される |
※繰上げ・繰下げには生年月日などによる例外があります。ここでは主に、現在50代の人に関係する制度を説明します。
50代のうちに年金の受給開始時期を考えておけば、60歳以降の働き方や生活費、資産の取り崩し方を計画しやすくなります。
2. 年金の繰上げ受給とは?早く受け取るメリットと注意点
繰上げ受給とは、本来65歳から受け取る老齢年金を、60歳から64歳までの間に前倒しして受け取る制度です。
最大のメリットは、65歳になる前から年金収入を得られることです。
例えば、60歳で会社を退職したものの、再就職せずに生活したい場合や、健康上の理由で働き続けることが難しい場合などには、選択肢の一つになります。
ただし、繰上げ受給を選択すると、年金額が減額され、その減額率は原則として一生変わりません。
繰上げ受給の減額率
現在50代の人の多くは、1962年4月2日以後に生まれた人に適用される減額率の対象です。
この場合、繰上げ受給による減額率は、1か月早めるごとに0.4%です。
60歳から受給を開始すると、65歳より5年、つまり60か月早く受け取ることになるため、最大24%の減額になります。
| 受給開始年齢 | 減額率 | 65歳時点の年金額に対する割合 |
|---|---|---|
| 60歳 | 24.0%減 | 76.0% |
| 61歳 | 19.2%減 | 80.8% |
| 62歳 | 14.4%減 | 85.6% |
| 63歳 | 9.6%減 | 90.4% |
| 64歳 | 4.8%減 | 95.2% |
| 65歳 | 減額なし | 100% |
※昭和37年4月1日以前に生まれた人は、原則として1か月あたり0.5%の減額率が適用されます。
60歳から受け取ると、どのくらい減る?
例えば、65歳から受け取る予定の年金額が月額10万円だったとします。
60歳から繰上げ受給をすると、24%減額されるため、受給額は次のようになります。
- 65歳から受給:月額10万円
- 60歳から繰上げ:月額7万6,000円
毎月2万4,000円の差があり、この減額は原則として生涯続きます。
月額では小さな差に感じるかもしれませんが、20年、30年と受給することを考えると、生活に与える影響は小さくありません。
繰上げ受給のメリット
繰上げ受給には、次のようなメリットがあります。
① 早い時期から年金収入を得られる
60歳で退職した場合など、65歳までの生活費を確保する手段になります。
② 元気なうちに年金を使える
年金を受け取り始める時期が早いため、旅行や趣味、生活の充実などに活用しやすくなります。
③ 貯蓄の取り崩しを抑えられる場合がある
年金収入が早く入ることで、預貯金や投資資産を取り崩す金額を減らせる可能性があります。
繰上げ受給の注意点
一方で、繰上げ受給には重要な注意点があります。
- 減額された年金額は原則として一生変わらない
- 原則として繰上げ請求を取り消すことはできない
- 老齢基礎年金と老齢厚生年金は原則として同時に繰上げ請求する
- 国民年金の任意加入や保険料の追納ができなくなる
- 繰上げ請求後は、一定の障害年金の請求に制約が生じる場合がある
特に注意したいのが、障害年金との関係です。
繰上げ請求後は、事後重症などによる障害基礎年金・障害厚生年金の請求に制約が生じる場合があります。
また、健康状態や加入記録によって判断が異なるため、請求前に年金事務所などで確認することが重要です。
繰上げ受給は、一度手続きをすると取り消せないため、慎重に判断しましょう。
3. 年金の繰下げ受給とは?遅く受け取るメリットと注意点
繰下げ受給とは、65歳から受け取れる年金を66歳以降75歳まで遅らせて受け取る制度です。
受給開始を遅らせることで、年金額を増やすことができます。
長生きした場合に備えて、老後の年金収入を増やしておきたい人にとっては、検討する価値のある制度です。
繰下げ受給の増額率
繰下げ受給では、1か月遅らせるごとに年金額が0.7%増額されます。
例えば、70歳まで繰り下げると42%、75歳まで繰り下げると84%増額されます。
| 受給開始年齢 | 増額率 | 65歳時点の年金額に対する割合 |
|---|---|---|
| 65歳 | 増額なし | 100% |
| 66歳 | 8.4%増 | 108.4% |
| 67歳 | 16.8%増 | 116.8% |
| 68歳 | 25.2%増 | 125.2% |
| 69歳 | 33.6%増 | 133.6% |
| 70歳 | 42.0%増 | 142.0% |
| 71歳 | 50.4%増 | 150.4% |
| 72歳 | 58.8%増 | 158.8% |
| 73歳 | 67.2%増 | 167.2% |
| 74歳 | 75.6%増 | 175.6% |
| 75歳 | 84.0%増 | 184.0% |
※増額率は生涯変わりません。対象となる生年月日や受給権の発生時期によって上限が異なる場合があります。
70歳まで繰り下げると、どのくらい増える?
65歳から受け取る予定の年金額が月額10万円だった場合、70歳まで繰り下げると42%増額されます。
- 65歳から受給:月額10万円
- 70歳から繰下げ:月額14万2,000円
月額で4万2,000円の差になります。
75歳まで繰り下げた場合は84%増額され、月額18万4,000円になります。
このように、繰下げ受給は年金額を大きく増やすことができます。
ただし、年金を受け取らない期間の生活費を、預貯金や給与収入などで確保する必要があります。
繰下げ受給のメリット
① 生涯受け取る年金額を増やせる
増額された年金額は原則として生涯続きます。長生きした場合の生活資金を確保しやすくなります。
② 老後後半の収入を安定させやすい
年齢を重ねるにつれて働くことが難しくなった場合でも、増額された年金が生活を支える収入になります。
③ 資産の取り崩しを調整できる
65歳以降も働く収入や預貯金がある場合、年金の受給を遅らせて、将来の年金額を増やす方法を検討できます。
繰下げ受給の注意点
繰下げ受給にも、いくつかの注意点があります。
- 繰下げている間は、原則として年金を受け取れない
- 受給開始前に亡くなった場合、本人が受け取るはずだった年金をそのまま受け取れるわけではない
- 税金や医療保険料、介護保険料などが増える場合がある
- 加給年金額や振替加算額は増額の対象にならず、繰下げ待機中は受け取れない
- 在職老齢年金制度による支給停止部分は、繰下げ増額の対象にならない場合がある
特に、繰下げ受給では税金や社会保険料への影響も考える必要があります。
年金額が増えることはメリットですが、受給額が増えた結果、所得税・住民税や医療保険料、介護保険料などの負担が増える場合があります。
そのため、額面の年金額だけでなく、実際に手元に残る金額で比較することが大切です。
4. 繰上げ・繰下げは何歳で元が取れる?受給総額を比較する
年金の受給開始時期を考えるとき、多くの人が気になるのが「何歳まで生きれば、繰下げ受給の方が得になるのか」という点ではないでしょうか。
ここでは、65歳から受け取る年金額を月額10万円と仮定して、受給開始年齢による違いを考えてみます。
| 受給開始年齢 | 月額年金 | 65歳から受け取る場合との差 |
|---|---|---|
| 60歳 | 7万6,000円 | 24%減 |
| 65歳 | 10万円 | 基準 |
| 70歳 | 14万2,000円 | 42%増 |
| 75歳 | 18万4,000円 | 84%増 |
この金額は、制度上の増減率を単純に当てはめたものです。
60歳から受け取る場合と65歳から受け取る場合
60歳から繰上げ受給すると、65歳から受け取る場合よりも24%少ない年金を受け取ることになります。
一方、60歳から65歳までの5年間は、年金を先に受け取ることができます。
税金などを考慮せず、年金額が一定であると仮定した単純計算では、60歳から受給した場合の累計受給額に、65歳から受給した場合が追いつくのは、おおむね81歳前後です。
つまり、81歳より前に亡くなる場合は、60歳から受け取った方が累計額は多くなり、81歳を超えて長く受け取る場合は、65歳から受け取った方が多くなる計算です。
65歳から受け取る場合と70歳まで繰り下げる場合
70歳まで繰り下げると、年金額は42%増額されます。
その代わり、65歳から70歳までの5年間は年金を受け取れません。
同じように単純計算すると、65歳から受給した場合と70歳から繰り下げた場合の累計受給額が逆転するのは、おおむね82歳前後です。
75歳まで繰り下げる場合
75歳まで繰り下げると、年金額は84%増額されます。
しかし、65歳から75歳までの10年間は年金を受け取れません。
65歳から受給した場合と比較すると、累計受給額が逆転するのは、おおむね87歳前後という計算になります。
損得だけで判断しないことが大切
これらの年齢は、あくまで額面の年金額を使った単純な比較です。
実際には、次のような要素によって結果が変わります。
- 税金や社会保険料
- 年金額の改定や物価の変化
- 受給していない期間に使った預貯金の運用状況
- 夫婦それぞれの年金額
- 遺族年金や加給年金などの影響
- 健康状態や寿命
また、繰下げ受給によって年金額が増えると、税金や保険料の負担も増える可能性があります。
そのため、「何歳まで生きれば得か」という数字だけで決めるのではなく、老後の生活を安定させるためにどの受給方法が適しているかを考えましょう。
5. 年金の受給開始年齢を決める5つの判断基準
それでは、実際に何歳から年金を受け取るべきなのでしょうか。
受給開始時期を決める際には、次の5つのポイントを確認してみましょう。
① 何歳まで働く予定なのか
最初に考えたいのは、何歳まで働く予定なのかということです。
60歳で退職するのか、65歳まで働くのか、70歳まで仕事を続けるのかによって、年金の受け取り方は変わります。
例えば、60歳で仕事を辞める場合、65歳までの生活費をどう確保するかが問題になります。
預貯金に十分な余裕がなければ、繰上げ受給を検討することもあるでしょう。
一方、65歳以降も安定した収入がある場合は、年金の受給を遅らせる選択肢も考えられます。
ただし、働いて厚生年金に加入しながら老齢厚生年金を受け取る場合は、在職老齢年金制度によって一部または全部が支給停止となることがあります。
また、支給停止となる部分は繰下げによる増額の対象にならない場合があります。
働きながら年金を受け取る予定の人は、給与と年金の両方を確認しておきましょう。
② 現在の貯蓄や金融資産はいくらあるのか
年金の受給開始時期は、現在の金融資産によっても変わります。
65歳まで働かず、預貯金も少ない場合は、年金を早く受け取る必要が出てくるかもしれません。
反対に、預貯金や投資資産に余裕があり、65歳以降の生活費を十分に確保できる場合は、繰下げ受給を検討しやすくなります。
ただし、資産が多いからといって、必ず繰下げ受給が有利になるわけではありません。
自分の資産をいつ、どのくらい使うのかを考え、年金と資産の取り崩しを組み合わせることが大切です。
③ 健康状態や長生きの可能性を考える
年金の繰下げ受給は、長く受け取るほど累計額が増えやすい仕組みです。
そのため、健康状態や家族の状況なども判断材料になります。
健康に不安があり、早い時期から年金を生活費や医療費に充てたい場合は、繰上げ受給や65歳からの通常受給が選択肢になります。
一方、健康状態が良く、長く働くこともできそうで、老後後半の収入を増やしたい場合は、繰下げ受給を検討する余地があります。
ただし、自分が何歳まで生きるかを正確に予測することはできません。
健康状態だけでなく、夫婦の生活設計や資産状況も含めて考えましょう。
④ 夫婦それぞれの年金額を確認する
夫婦で老後を迎える場合、年金は世帯全体で考える必要があります。
例えば、夫の年金額が月20万円、妻の年金額が月8万円であれば、夫婦合計では月28万円になります。
しかし、夫婦のどちらかが先に亡くなった場合、世帯の年金収入は変わります。
また、遺族年金の受給要件や金額も、加入状況などによって異なります。
夫婦の年金額が同じではない場合は、どちらの年金を繰り下げるかによって、家計への影響も変わってきます。
なお、老齢基礎年金と老齢厚生年金は、繰下げ受給の場合、それぞれ別々に受給開始時期を選択できます。
例えば、老齢基礎年金は65歳から受け取り、老齢厚生年金だけを繰り下げるといった方法もあります。
ただし、加給年金などへの影響があるため、事前に確認が必要です。
⑤ 老後にどのような生活を送りたいのか
最後に考えたいのは、老後にどのような生活を送りたいのかということです。
年金額を最大限に増やすことだけが、老後の幸せにつながるわけではありません。
60代は、まだ体力もあり、旅行や趣味、スポーツなどを楽しみやすい年代です。
「元気なうちに旅行に行きたい」
「趣味にお金を使いたい」
「仕事を減らして自由な時間を増やしたい」
こうした希望があるなら、年金を早めに受け取って、生活を充実させるという考え方もあります。
反対に、70代、80代以降の生活に不安があり、できるだけ安定した収入を確保したいなら、繰下げ受給を検討する価値があります。
お金の損得だけではなく、自分にとって充実した時間をいつ過ごしたいのかを考えることも大切です。
6. 50代夫婦は年金をどう受け取るべき?
夫婦の場合、必ずしも2人が同じ年齢から年金を受け取る必要はありません。
それぞれの年金額や働き方、健康状態に合わせて考えることができます。
例えば、次のような組み合わせが考えられます。
| 夫の受給方法 | 妻の受給方法 | 考え方 |
|---|---|---|
| 65歳から | 65歳から | 夫婦で標準的に受給する |
| 65歳から | 70歳まで繰下げ | 妻の将来の年金額を増やす |
| 70歳まで繰下げ | 65歳から | 夫の年金額を増やし、妻の年金で一部を補う |
| 60〜64歳で繰上げ | 65歳から | 早期退職後の収入を補うことを検討する |
※組み合わせは考え方の例です。実際には夫婦それぞれの年金加入記録や受給資格、加給年金・遺族年金などの影響を確認する必要があります。
例えば、夫が65歳以降も働き、妻が先に65歳を迎える場合、妻の年金を先に受け取りながら、夫の年金は繰下げを検討するという考え方もあります。
ただし、夫婦のどちらかが亡くなった場合の遺族年金や、税金・社会保険料への影響もあるため、夫婦単位で試算することが大切です。
7. 年金の受給開始年齢を決める前に確認したいこと
繰上げ・繰下げを選択する前に、まず自分の年金額を確認しましょう。
おすすめしたいのは、次の3つです。
① ねんきん定期便を確認する
毎年誕生月に届く「ねんきん定期便」には、これまでの年金加入記録や将来の年金見込額などが記載されています。
50歳以上の場合、現在の加入条件が60歳まで継続すると仮定した年金見込額を確認できます。
まずは夫婦それぞれのねんきん定期便を確認してみましょう。
② ねんきんネットで受給開始年齢を比較する
日本年金機構の「ねんきんネット」では、将来の年金見込額を試算できます。
働き方や収入、受給開始年齢などの条件を変えながら比較できるため、65歳、70歳、75歳などの受給額を確認するのに便利です。
夫婦それぞれで試算して、世帯全体の収入がどう変化するのか確認してみましょう。
③ 年金事務所で相談する
繰上げ・繰下げには、障害年金や遺族年金、加給年金、在職老齢年金など、個別の状況によって注意すべき点があります。
特に繰上げ受給は、請求後に取り消すことができません。
制度の仕組みや自分の年金記録について不明な点がある場合は、年金事務所で相談し、受給額を試算してから判断することをおすすめします。
参考になる公式サイト
- 日本年金機構「年金の繰上げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-01.html - 日本年金機構「年金の繰下げ受給」
https://www.nenkin.go.jp/service/jukyu/seido/roureinenkin/kuriage-kurisage/20140421-02.html - 日本年金機構「ねんきんネット」
https://www.nenkin.go.jp/n_net/
8. まとめ:年金は何歳から受給するべき?自分の人生設計に合わせて決めよう
年金の受給開始年齢には、誰にとっても正解となる年齢はありません。
60歳から繰上げ受給する人もいれば、65歳から通常受給する人、70歳や75歳まで繰下げる人もいます。
それぞれにメリットと注意点があります。
今回の内容をまとめると、次のようになります。
| 受給方法 | 向いている可能性がある人 |
|---|---|
| 繰上げ受給 | 早い時期から収入が必要な人、資産の取り崩しを抑えたい人 |
| 65歳から受給 | 早くも遅くもせず、標準的な受給を希望する人 |
| 繰下げ受給 | 65歳以降も収入や資産に余裕があり、将来の年金額を増やしたい人 |
ただし、これらはあくまで判断材料です。
実際には、健康状態、働き方、夫婦の年金額、生活費、貯蓄額、税金や社会保険料などを考慮する必要があります。
50代のうちに年金見込額を確認し、60歳、65歳、70歳以降の生活を具体的に考えておきましょう。
そして、もう一つ大切にしたいのが、年金を増やすことだけを人生の目的にしないことです。
老後の安心を確保することは重要ですが、60代、70代になってから使おうと思っていたお金を、結局使わないまま人生を終えてしまう可能性もあります。
健康で自由に動ける時間には限りがあります。
旅行、趣味、家族との時間、自分がやりたかったことなど、今だからこそ楽しめる経験にも目を向けたいものです。
年金は、老後の生活を支える大切な収入です。
しかし、年金を受け取ること自体が目的ではありません。
年金をいつから受け取り、どのように使い、どんな人生を送りたいのか。
50代の今だからこそ、夫婦で話し合い、自分たちに合ったマネーライフデザインを考えてみてはいかがでしょうか。
コメント