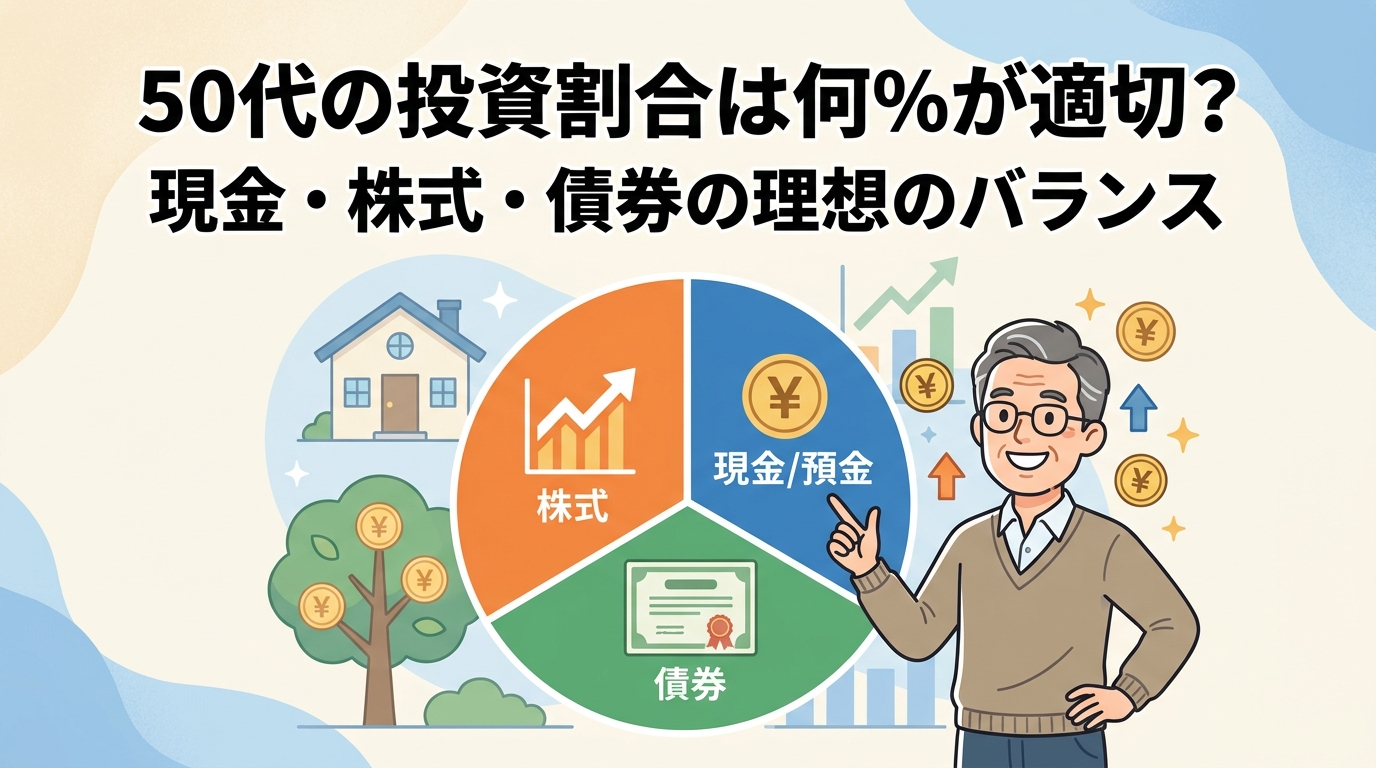
50代の投資割合は何%が適切?現金・株式・債券のバランスを考える
50代になると、老後の生活や退職後のお金について、具体的に考える機会が増えてきます。
これまで預貯金を中心に資産を築いてきた人もいれば、新NISAなどを利用して投資信託や株式への投資を始めた人もいるでしょう。
そこで気になるのが、『50代では資産の何%を投資に回すべきなのか?』という問題です。
「株式は何%持つべきなのか?」
「現金はいくら残しておけば安心なのか?」
「債券は必要なのか?」
こうした疑問を持つ人も多いと思います。
一般的には、若い年代ほど長期運用を前提に株式の割合を高めやすく、退職が近づくにつれて現金や債券などの安定資産を増やす考え方があります。
しかし、50代だから株式は30%まで、現金は50%必要、と一律に決められるものではありません。
資産額、収入、退職時期、年金見込み額、住宅費、生活費、投資経験などによって、適切な資産配分は変わります。
この記事では、50代の投資割合を考えるうえで知っておきたい現金・株式・債券の特徴と、具体的な資産配分の考え方を解説します。
1. 50代の投資割合に正解はあるのか?
最初に理解しておきたいのは、50代の投資割合に絶対的な正解はないということです。
同じ50代でも、置かれている状況は人によって大きく異なります。
例えば、次のような人では、適切な資産配分は違ってきます。
- 60歳で定年退職する予定の人
- 65歳まで働く予定の人
- 70歳まで働き続けたい人
- 住宅ローンが残っている人
- 住宅ローンを完済している人
- 年金だけで生活費の大部分を賄える人
- 年金以外にまとまった資産の取り崩しが必要な人
また、金融資産が1,000万円の人と5,000万円の人では、同じ割合で投資していても、値下がりしたときの影響が異なります。
大切なのは、年齢だけで投資割合を決めるのではなく、自分の生活を守るために必要な現金を確保したうえで、残りの資産をどのように運用するかを考えることです。
50代は「増やす」と「守る」の両方が必要
20代や30代であれば、運用期間を長く確保できるため、株式を中心とした積極的な資産形成を検討しやすいでしょう。
一方、50代になると、退職までの期間が短くなり、運用資産を使い始める時期も見えてきます。
仮に55歳であれば、60歳まであと5年、65歳まであと10年です。
この期間に株式市場が大きく下落すると、退職後の生活設計にも影響する可能性があります。
だからといって、すべての資産を預貯金に移せばよいわけでもありません。
老後の生活は20年、30年と続く可能性があります。物価上昇によって現金の購買力が低下することも考えなければなりません。
50代では、資産を守ることと、将来に向けて育てることの両方を意識した運用が重要になります。
2. 現金・株式・債券、それぞれの役割を理解する
資産配分を考える前に、代表的な3つの資産の特徴を確認しておきましょう。
① 現金・預貯金は生活を守るための資産
現金や預貯金の最大のメリットは、必要なときにすぐ使えることです。
株式や投資信託のように日々価格が変動することがなく、生活費や急な出費に対応できます。
50代になると、住宅の修繕、車やバイクの買い替え、親の介護、自分自身の医療費など、まとまった支出が発生する可能性もあります。
こうした支出に備えるためにも、一定の現金を確保しておくことが大切です。
特に、退職後は給与収入が減少する可能性があります。
投資資産が値下がりしているときに生活費が必要になり、保有している株式や投資信託を売却せざるを得ない状況は避けたいところです。
そのため、生活費の1〜2年分程度を現金で確保することは、一つの目安になります。
ただし、必要な現金の額は、年金収入、退職金、仕事を続ける期間、毎月の生活費によって異なります。
例えば、毎月の生活費が25万円の場合、1年分なら300万円、2年分なら600万円です。
これはあくまで目安であり、すべての人が同じ金額を準備する必要はありません。
現金は増やすための資産というよりも、安心して生活するための資産と考えましょう。
② 株式は長期的な資産成長を期待するための資産
株式は、企業の成長や利益の拡大を通じて、値上がり益や配当収入を期待できる資産です。
株式投資の魅力は、預貯金だけでは得にくい長期的な資産成長を目指せることです。
一方で、株価は経済情勢や企業業績、金利、為替などの影響を受けて大きく変動します。
短期間で10%、20%以上値下がりすることもあり、状況によってはそれ以上の下落も考えられます。
50代で株式を保有する場合、重要なのは、値下がりしても生活に支障が出ない金額に抑えることです。
個別株に集中するよりも、国内外の幅広い企業に分散投資できる投資信託を利用する方法もあります。
新NISAのつみたて投資枠などを活用すれば、少額から長期的な積立投資を続けることもできます。
ただし、投資信託であっても元本が保証されているわけではありません。
株式は、将来に向けて資産を育てる役割を持つ一方、値下がりするリスクを受け入れる必要がある資産です。
③ 債券は資産全体の値動きを調整するための資産
債券は、国や企業などが資金を借り入れるために発行する金融商品です。
一般的に、株式と比較すると値動きが小さい傾向があり、資産全体のリスクを調整する役割が期待できます。
債券には、国が発行する国債や企業が発行する社債などがあります。
また、国内債券と外国債券では、リスクや特徴が異なります。
特に外国債券は、為替変動の影響を受けるため、外国債券だから安全というわけではありません。
債券にも価格変動リスクがあります。
例えば、市場金利が上昇すると、一般的に既に発行されている債券の価格は下落します。
また、発行体の信用状況が悪化すれば、元本や利息の支払いに問題が生じる可能性もあります。
債券は預貯金と同じものではありませんが、株式とは異なる値動きをする資産を組み入れることで、ポートフォリオ全体のバランスを整えることができます。
3. 50代の投資割合はどのくらいが適切?
それでは、現金・株式・債券をどのくらいの割合で保有すればよいのでしょうか。
ここでは、50代の資産配分を考えるための参考例を3つ紹介します。
以下は、預貯金・株式・債券を合計した金融資産全体に対する割合です。
| 運用タイプ | 現金・預貯金 | 株式 | 債券 |
|---|---|---|---|
| 安定重視型 | 50% | 30% | 20% |
| バランス型 | 30% | 50% | 20% |
| 成長重視型 | 20% | 70% | 10% |
※上記は考え方を説明するための一例であり、金融機関や公的機関が推奨する50代の標準割合ではありません。
① 安定重視型:現金50%・株式30%・債券20%
値下がりへの不安が大きい人や、退職後の生活が近づいている人にとって検討しやすい配分です。
現金を50%確保することで、急な支出や生活費に対応しやすくなります。
株式は30%に抑え、残りの20%を債券に振り分けます。
資産を大きく増やすことよりも、資産を大きく減らさないことを重視する考え方です。
例えば、60歳で退職する予定があり、退職後の生活費を資産から取り崩す必要がある人などは、このような安定重視の配分を検討する余地があります。
ただし、現金比率が高いほど、インフレによって資産の実質的な価値が低下する可能性にも注意が必要です。
② バランス型:現金30%・株式50%・債券20%
資産を守りながら、長期的な成長も目指したい人に向いている配分例です。
現金を30%確保し、株式を50%、債券を20%とします。
株式を半分組み入れることで、世界経済や企業の成長を資産形成に取り込むことを目指します。
一方、現金と債券を合計50%確保することで、株式だけに投資する場合と比較して、資産全体の値動きを抑えることを期待できます。
50代で、まだ仕事を続ける予定があり、年金受給まで一定の期間がある人にとって、一つの検討材料になるでしょう。
ただし、株式が50%あれば、相場の下落局面で資産全体が大きく減少する可能性はあります。
自分がどの程度の値下がりに耐えられるのかを考えておく必要があります。
③ 成長重視型:現金20%・株式70%・債券10%
退職までの期間が長く、安定した収入があり、値下がりにも比較的耐えられる人が検討する配分例です。
株式の割合を70%まで高めることで、長期的な資産成長を目指します。
ただし、株式の割合が高いほど、相場下落時の資産の減少も大きくなります。
例えば、株式が30%下落した場合、株式70%の部分だけで金融資産全体に対して21%の下落要因になります。
実際には現金や債券の値動きも影響しますが、株式比率を高めることが、どの程度のリスクにつながるかを理解しておきましょう。
50代だから成長重視型を選んではいけないということではありません。
65歳以降も働く予定がある人や、年金収入で生活費の大部分を賄える人などは、資産の一部を長期運用に回すことも考えられます。
大切なのは、年齢だけでなく、収入と支出、資産を使う時期を踏まえて判断することです。
4. 金融資産1,000万円・3,000万円・5,000万円ならどう配分する?
割合だけではイメージしにくいため、金融資産別に具体例を考えてみましょう。
ここでは、先ほど紹介したバランス型「現金30%・株式50%・債券20%」で試算します。
| 金融資産 | 現金30% | 株式50% | 債券20% |
|---|---|---|---|
| 1,000万円 | 300万円 | 500万円 | 200万円 |
| 3,000万円 | 900万円 | 1,500万円 | 600万円 |
| 5,000万円 | 1,500万円 | 2,500万円 | 1,000万円 |
同じ割合でも、資産額によって金額は大きく変わります。
金融資産1,000万円の場合、現金300万円では生活費や急な支出に対して十分ではない人もいるでしょう。
一方、金融資産5,000万円の場合、現金1,500万円を保有すると、生活費の数年分を確保できる可能性があります。
つまり、割合を先に決めるのではなく、まず必要な現金の金額を考えることが重要です。
生活費から現金の必要額を考える
例えば、毎月の生活費が25万円の場合、次のようになります。
| 現金で確保する期間 | 必要な現金 |
|---|---|
| 6か月分 | 150万円 |
| 1年分 | 300万円 |
| 2年分 | 600万円 |
| 3年分 | 900万円 |
このほかに、住宅修繕費、車の買い替え費用、医療費、介護費用など、近い将来に使う予定のあるお金も考慮します。
退職後に給与収入がなくなる人と、65歳以降も働く人では、必要な現金の額も違ってきます。
現金は単純に金融資産の何%と決めるのではなく、生活に必要な金額から逆算して考えることをおすすめします。
5. 50代が投資割合を決めるときの5つのポイント
50代の資産配分では、単純に株式と債券の割合を決めるだけでは不十分です。
次の5つを確認してみましょう。
① いつまで働くのかを考える
最初に考えたいのは、何歳まで働く予定なのかということです。
60歳で退職する人と65歳、70歳まで働く人では、資産を取り崩し始める時期が異なります。
例えば、65歳まで働く予定であれば、現在55歳の人には10年間の準備期間があります。
一方、60歳で退職する場合は、資産を取り崩す時期が早くなる可能性があります。
退職後も収入があるかどうかによって、株式などのリスク資産を保有できる余裕も変わってきます。
② 年金で生活費をどこまで賄えるのか確認する
老後の生活設計では、公的年金が重要な収入源になります。
ねんきん定期便やねんきんネットなどを利用して、自分が将来受け取る年金額を確認しておきましょう。
例えば、毎月の生活費が25万円で、夫婦の年金収入が月22万円であれば、単純計算では毎月3万円の不足になります。
年間では36万円、20年間では720万円です。
実際には税金や社会保険料、物価上昇、医療費や介護費用なども考慮する必要がありますが、年金で生活費をどこまで賄えるのかを把握することは、必要な資産額や投資割合を考えるうえで重要です。
年金収入で生活費の大部分を賄えるのであれば、保有資産の一部を長期運用に回す余裕も生まれます。
③ 近い将来に使うお金は投資に回さない
50代では、数年以内に必要になるお金を投資に回さないことも大切です。
例えば、次のような支出です。
- 住宅のリフォームや修繕費
- 車やバイクの買い替え費用
- 子どもの結婚や家族への支援
- 親の介護費用
- 旅行や趣味に使う予定のお金
これらのお金を株式投資に回してしまうと、必要なタイミングで相場が下落している可能性があります。
投資は、当面使う予定のない余裕資金で行うことが基本です。
④ 値下がりしたときに耐えられるか考える
投資割合を決める際には、資産が増えたときではなく、減ったときのことを考えておきましょう。
例えば、金融資産3,000万円のうち、株式が50%を占めている場合、株式部分は1,500万円です。
仮に株式が30%下落すると、株式部分だけで450万円の評価損が発生します。
金融資産全体に対して15%の下落要因になります。
このような状況になったとき、慌てて売却せずに保有を続けられるでしょうか。
不安で眠れなくなったり、日常生活に影響が出たりするのであれば、株式の割合が高すぎる可能性があります。
投資のリスク許容度は、資産額だけでなく、自分の性格や精神的な負担も考えて判断しましょう。
⑤ 定期的に資産配分を見直す
一度決めた資産配分を、何十年もそのまま維持する必要はありません。
年齢や収入、生活費、家族の状況、退職時期などが変われば、適切な配分も変わります。
また、株式市場が大きく上昇すると、当初50%だった株式の割合が60%、70%に増えていることもあります。
その場合は、株式の一部を売却して現金や債券に振り分けるなど、当初の資産配分に戻す方法があります。
このように、資産配分を元の割合に近づけることを「リバランス」といいます。
毎日価格を確認して売買する必要はありません。
年に1回程度、資産全体を確認するだけでも、リスクの取りすぎを防ぐきっかけになります。
6. 新NISAは株式の割合を考えて活用する
50代の資産形成では、新NISAを活用する方法もあります。
新NISAは、投資で得られた利益が非課税になる制度です。
つみたて投資枠は年間120万円、成長投資枠は年間240万円で、合計年間360万円まで投資できます。
生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。
ただし、新NISAは投資の利益を非課税にする制度であり、元本を保証する制度ではありません。
50代の場合、非課税だからといって、無理に投資枠を使い切る必要はありません。
生活防衛資金や近い将来に使う予定のお金を確保したうえで、長期運用できる資金を投資に回すことが大切です。
株式投資は投資信託を活用する方法もある
株式に投資する場合、個別企業の株を選ぶ方法もありますが、投資初心者や時間をかけずに運用したい人には、幅広い企業に分散投資できる投資信託も選択肢になります。
例えば、次のような投資信託があります。
- 全世界株式インデックスファンド
- 米国株式(S&P500)インデックスファンド
- 国内株式インデックスファンド
全世界株式型は、複数の国や地域の企業に幅広く投資する商品です。
S&P500連動型は、米国の代表的な企業を中心に投資する商品です。
どちらも株式に投資する商品であり、価格が大きく下落する可能性があります。
また、全世界株式型を保有していても、米国株式の比率が高い商品であれば、米国市場の影響を大きく受けることがあります。
商品名だけで判断せず、投資対象や組入比率、信託報酬などを確認しましょう。
7. 50代から60代に向けて投資割合をどう変える?
50代で決めた資産配分を、60代、70代になっても同じ割合で続ける必要はありません。
資産を使い始める時期が近づくにつれて、少しずつ運用方針を調整することも考えられます。
例えば、次のようなイメージです。
| 年代 | 資産運用の考え方 |
|---|---|
| 50〜54歳 | 資産形成を続けながら、生活防衛資金を確保する |
| 55〜59歳 | 退職後の生活費や年金見込み額を確認し、資産配分を調整する |
| 60〜64歳 | 退職金や年金受給開始時期を踏まえ、近い将来に使うお金を確保する |
| 65〜69歳 | 年金収入と資産の取り崩しを組み合わせる |
| 70歳以降 | 生活費や医療・介護費用を考慮しながら、資産を管理する |
ただし、これは年代別の運用方針の一例です。
70歳になったから株式をすべて売却する必要はありません。
老後の生活が20年、30年と続く可能性があるため、長期運用を続ける資産と、近い将来に使う資産を分けて管理することが大切です。
重要なのは、年齢だけを理由に投資をやめるのではなく、資産を使う時期に合わせて運用方法を調整することです。
8. GPIFの資産配分も参考になる
日本の公的年金積立金を運用しているGPIF(年金積立金管理運用独立行政法人)の資産配分も、参考になります。
GPIFは2025年4月からの基本ポートフォリオとして、次の4資産をそれぞれ25%ずつ保有する配分を採用しています。
| 資産 | 割合 |
|---|---|
| 国内債券 | 25% |
| 外国債券 | 25% |
| 国内株式 | 25% |
| 外国株式 | 25% |
つまり、債券50%、株式50%という構成です。
ただし、GPIFは長期的な年金財政を支えるために運用している機関です。
個人の資産運用とは、資金の性質や運用目的、運用期間が異なります。
そのため、GPIFと同じ割合にすればよいということではありません。
それでも、株式だけ、債券だけに偏らず、複数の資産を組み合わせて長期運用する考え方は、個人の資産形成にも参考になるでしょう。
9. 50代の資産運用で避けたい3つのこと
最後に、50代の資産運用で注意したいことを3つ紹介します。
① 老後が不安だからといって現金だけにする
老後が心配になると、株式投資をやめて、すべて預貯金に移したくなるかもしれません。
確かに、預貯金は必要なときに使いやすく、生活を守るために重要な資産です。
しかし、物価が上昇すると、同じ100万円で買える商品やサービスの量は少なくなります。
現金だけで資産を保有することにも、インフレによって購買力が低下するリスクがあります。
生活に必要な現金を確保しながら、長期的に使わない資産については、株式や債券などを組み合わせることも検討しましょう。
② 利益を求めて株式の割合を高めすぎる
株式市場が好調なときは、もっと投資しておけばよかったと感じることがあります。
しかし、相場は常に上昇するわけではありません。
特に50代では、退職や年金受給が近づいているため、大きな損失を取り戻すための時間が限られる場合があります。
資産を増やすことだけを考えて株式の割合を高めすぎるのは避けたいところです。
③ 相場の動きに合わせて頻繁に売買する
株価が上がれば買いたくなり、下がれば売りたくなる。
こうした行動を繰り返していると、結果的に高値で買い、安値で売ってしまう可能性があります。
資産配分を決めたら、短期的な相場の動きに振り回されず、長期的な視点で運用を続けることが大切です。
必要に応じてリバランスを行い、当初決めた運用方針から大きく外れないようにしましょう。
10. まとめ:50代の投資割合は自分の人生設計から考える
50代の投資割合に、誰にでも当てはまる正解はありません。
一般的な目安として、現金・株式・債券を組み合わせた資産配分を考えることはできますが、最も重要なのは、自分の生活に合った割合を見つけることです。
今回紹介した配分例をまとめると、次のとおりです。
| 運用タイプ | 現金 | 株式 | 債券 |
|---|---|---|---|
| 安定重視型 | 50% | 30% | 20% |
| バランス型 | 30% | 50% | 20% |
| 成長重視型 | 20% | 70% | 10% |
まずは、次の順番で考えてみましょう。
- 毎月の生活費を把握する
- 退職後の年金収入を確認する
- 生活防衛資金と近い将来に使うお金を確保する
- 残りの資産を現金・株式・債券に配分する
- 年に1回程度、資産配分を見直す
資産運用は、お金を増やすことだけが目的ではありません。
お金は、これからの人生を安心して、豊かに過ごすための手段です。
50代になると、資産形成だけでなく、これまで築いてきた資産をどのように使っていくかも考える時期に入ります。
老後のために必要以上にお金を貯め込むのではなく、将来の安心を確保しながら、旅行や趣味、家族との時間など、今だからこそできる経験にもお金を使っていきたいものです。
「増やすための投資」と「安心して暮らすための現金」、そして「人生を豊かにするためのお金」。
この3つのバランスを考えることが、50代からの資産運用では大切なのではないでしょうか。
コメント