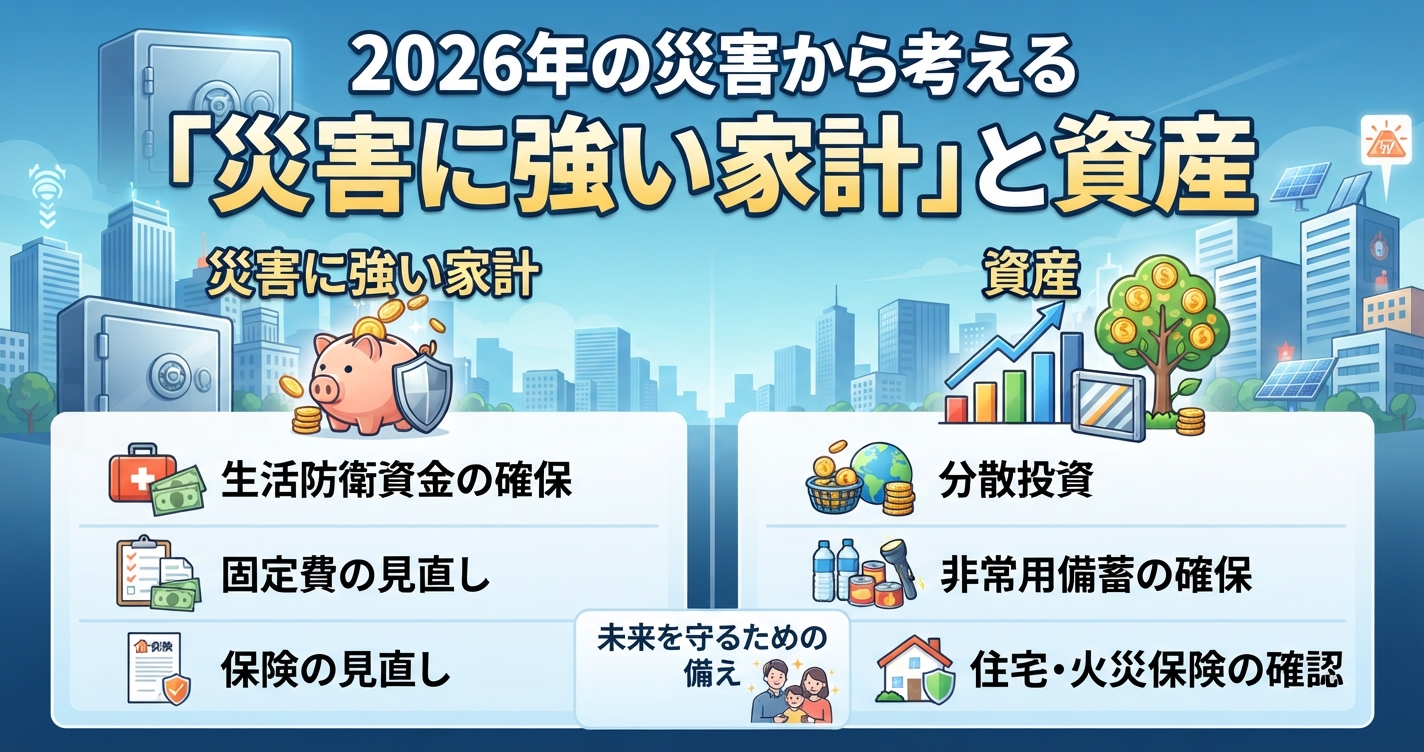
災害は突然やってくる。50代から考える「災害に強いお金の備え」
2026年、日本では大きな災害が相次いでいます。
7月28日には「令和8年熊本地震」が発生し、熊本県宇城市と氷川町で最大震度7を観測しました。
8月には「令和8年8月千葉豪雨」が発生し、千葉県内で大きな浸水被害が発生しました。
さらに8月27日には石川県・富山県で記録的な豪雨となり、複数の河川で氾濫や浸水、土砂災害が発生しています。
千葉豪雨では、8月13日から14日にかけて記録的な雨となり、千葉市では24時間雨量367mm、1時間雨量115mmを記録しました。
石川・富山の豪雨では、8月27日に大雨特別警報が発表され、20河川で氾濫が確認されるなど、広範囲で被害が発生しました。
こうしたニュースを見ると、私たちは「防災」をもっと身近な問題として考える必要があります。
しかし、マネーライフデザインで考えたいのは、単なる防災グッズの準備ではありません。
「災害が起きたとき、自分の家計や資産は耐えられるのか?」
という、お金の問題です。
災害対策は「防災」だけではない
災害への備えというと、
・非常食
・水
・モバイルバッテリー
・懐中電灯
・防災リュック
・簡易トイレ
などを思い浮かべる人が多いでしょう。
もちろん、これらは非常に重要です。
しかし、災害によって生活が長期間変化した場合、最後に必要になるのは「お金」です。
・住宅が被害を受ける。
・仕事ができなくなる。
・車が壊れる。
・家財を買い直す。
・一時的にホテルや別の住居で生活する。
・交通費や通信費が増える。
場合によっては、収入が減少する。
こうした状況では、数万円、数十万円単位の予想外の支出が発生する可能性があります。
つまり、
「災害に強い家計」をつくることも、防災の一部なのです。
まず必要なのは「生活防衛資金」
資産形成をしている人ほど、投資資産の金額を気にする傾向があります。
しかし、災害への備えという観点では、
「いくら投資しているか」
だけでは不十分です。
重要なのは、
「すぐに使えるお金がいくらあるか」
です。
例えば、株式や投資信託を500万円持っていたとしても、災害直後に株式市場が大きく下落していたら、売却することに抵抗を感じるでしょう。
一方、普通預金などに200万円の現金があれば、相場環境を気にせず生活費や緊急支出に対応できます。
そのため、資産形成では、
「投資資産を最大化する」
だけではなく、
「現金・預金という安全資産を一定額確保する」
という考え方が重要になります。
50代以降は「攻め」だけではなく「守り」が重要
特に50代以降は、若い世代とは資産運用の考え方を少し変える必要があります。
20代、30代であれば、災害や失業などによって一時的に資産形成が止まったとしても、その後の長い労働期間で挽回できる可能性があります。
しかし、50代になると事情が変わります。
定年が近づき、収入を得られる期間が短くなっていくからです。
そのため、
「資産を増やすこと」だけでなく「資産を守ること」
が重要になります。
これは災害だけではありません。
・病気
・失業
・介護
・住宅トラブル
・家族の問題
・インフレ
・金融市場の暴落
など、人生にはさまざまな「想定外」があります。
災害対策を考えることは、実は人生全体のリスク管理を考えることでもあります。
「現金・投資・保険」を分けて考える
災害に強い家計をつくるためには、資産を一つの目的に集中させないことが大切です。
例えば、
① すぐ使うお金
生活費や緊急支出に備える現金・預金。
② 将来使うお金
老後資金など、数年から十数年先に使う予定のお金。
③ 増やすためのお金
NISAなどを活用した長期・分散投資。
④ 大きな損失に備えるお金
火災保険や地震保険など。
このように役割を分けておくと、災害が発生したときに投資資産を慌てて売却する必要性を減らせます。
「全部を投資する」が危険な理由
資産形成をしていると、
「現金で置いておくのはもったいない」
と考えることがあります。
確かに、インフレを考えれば現金だけを持ち続けることにもリスクがあります。
しかし、
現金ゼロにもリスクがあります。
災害、病気、失業などは、株価が好調なタイミングで起きてくれるとは限りません。
むしろ、金融市場が大きく下落しているときに災害や失業が重なる可能性もあります。
だからこそ、
「増やすお金」と「守るお金」を分ける。
この考え方が重要なのです。
災害時に困らないために「お金の分散」も考える
資産分散というと、
「日本株と米国株」
「S&P500とオールカントリー」
など、投資商品の分散を考える人が多いでしょう。
しかし、災害対策ではもう一つ重要な分散があります。
それが、
「お金へのアクセス方法の分散」
です。
例えば、
・複数の銀行口座を持つ
・複数の決済手段を用意する
・現金を一定額保管する
・スマートフォンだけに依存しない
・重要書類を紙でも保管する
・家族が資産の存在を把握している状態にする
といった準備です。
停電や通信障害、スマートフォンの故障などが発生すると、普段当たり前に使っているキャッシュレス決済が使えなくなる可能性があります。
「銀行口座があるから大丈夫」ではなく、
「必要なときに、そのお金へアクセスできるか」
まで考えることが重要です。
住宅は最大の資産であると同時に最大のリスクにもなる
持ち家の場合、災害対策で忘れてはいけないのが住宅です。
住宅は多くの人にとって人生最大級の資産ですが、同時に災害によって大きな損害を受ける可能性があります。
そのため、
・火災保険
・地震保険
・水災補償
・建物の耐震性
・ハザードマップ
・住宅ローン残高
などを定期的に確認する必要があります。
特に重要なのが、
「自分の住んでいる場所が、どのような災害に弱いのか」
を知ることです。
地震だけではありません。
洪水、内水氾濫、土砂災害、高潮など、自宅周辺のリスクを確認しておきましょう。
賃貸住宅にもメリットがある
一方、賃貸住宅の場合は、建物そのものを所有していないため、持ち家とは異なるリスクになります。
家賃を払い続ける必要はありますが、建物の大規模修繕や資産価値の下落を直接負担する必要はありません。
また、災害や生活環境の変化に応じて住み替えやすいというメリットもあります。
つまり、
持ち家が正解、賃貸が正解という単純な話ではありません。
重要なのは、自分の資産状況、収入、年齢、家族構成、住んでいる地域の災害リスクを総合的に考えることです。
「災害時にも働けるか」も重要
災害対策を考えるとき、お金だけでなく「収入」も重要です。
会社員であれば勤務先が被災して仕事ができなくなる可能性があります。
自営業やフリーランスであれば、店舗や設備が被害を受ければ、その日から売上が止まる可能性もあります。
だからこそ、
「資産」だけではなく「収入源」も分散する
という考え方が重要になります。
副業、資格、オンラインでできる仕事、複数の取引先など、万一のときに収入を維持できる手段を持っておくことは、大きな防災対策になります。
FIRE・サイドFIREを目指す人こそ災害対策が必要
FIREやサイドFIREを目指す人にとって、災害対策は特に重要です。
なぜなら、完全FIREすると労働による収入がなくなるからです。
例えば、
「年間生活費300万円」
「金融資産5000万円」
という人がいたとしても、災害によって突然100万円、200万円単位の支出が発生すれば、資産計画が大きく変わります。
だからこそ、
FIRE=投資資産を最大化すること
ではありません。
本当の意味でのFIREとは、
「予想外の出来事が起きても、人生を立て直せる経済的余裕を持つこと」
ではないでしょうか。
災害時に「投資を売らなくて済む仕組み」をつくる
個人的に最も重要だと考えるのが、この考え方です。
災害が発生したとき、
「生活費が必要だから投資信託を売る」
となると、その時点の市場環境によっては資産形成に大きな影響が出ます。
そこで、
「災害用のお金」と「長期投資のお金」を分けておく。
例えば、
生活防衛資金
↓
緊急支出
↓
短期的な収入減少
については現金・預金などで対応する。
一方、
老後資金
↓
長期的な資産形成
については、できるだけ長期運用を継続する。
このように役割を分けておけば、人生の「想定外」によって長期投資を途中で崩す可能性を減らせます。
災害に強い家計をつくる「5つの対策」
ここまでを整理すると、マネーライフデザインとして考える災害対策は次の5つです。
1.生活防衛資金を確保する
最低限の生活費だけでなく、災害や病気などの緊急支出まで考えて現金を確保する。
2.投資資産と生活資金を分ける
長期投資のお金を、短期的な生活費のために売却しなくても済む仕組みをつくる。
3.保険を定期的に確認する
火災保険、地震保険などについて、自分の住んでいる地域のリスクと補償内容が合っているか確認する。
4.収入源を一つに依存しない
会社の給与だけ、店舗の売上だけという状態をできるだけ避ける。
5.家族と「お金の情報」を共有する
銀行口座、保険、証券口座、重要書類などを、万一のときに家族が把握できるようにしておく。
災害は「いつか来るもの」ではなく「突然来るもの」
2026年の熊本地震、千葉豪雨、そして石川・富山の豪雨。
これらの災害を見ていると、災害は「いつか来るもの」と考えているだけでは十分ではありません。
熊本地震は7月28日に発生し、千葉豪雨は8月13日から14日にかけて発生しました。そして8月27日には北陸で記録的な豪雨が発生しました。
災害は、
「来年に備えよう」
「もう少し資産が増えてから考えよう」
と待ってくれるわけではありません。
だからこそ、平穏な今のうちに準備しておく必要があります。
お金の目的は「増やすこと」だけではない
資産形成というと、
「1000万円をつくる」
「5000万円をつくる」
「1億円を目指す」
というように、金額が目的になりがちです。
しかし、お金にはもっと重要な役割があります。
それは、「人生の選択肢を守ること」です。
災害が起きても、慌てて借金をしなくて済む。
仕事を失っても、すぐに生活が破綻しない。
家を失っても、一時的な住居を確保できる。
投資市場が暴落しても、投資資産を売らずに生活できる。
こうした「余裕」をつくることも、資産形成の大切な目的です。
まとめ――災害に強い人は「お金の使い方」も準備している
2026年の一連の災害は、日本で暮らす私たちに大きな教訓を与えています。
防災とは、非常食や水を準備することだけではありません。
「災害が起きても生活を立て直せる家計をつくること」
も立派な防災です。
特に50代からは、
「どれだけ増やせるか」
だけではなく、
「どれだけ守れるか」
を考えることが重要になります。
投資、現金、保険、住宅、収入、そして家族との情報共有。
これらを総合的に考えておくことで、人生の「想定外」に強い家計をつくることができます。
お金は、単純に増やすためにあるのではありません。
災害や病気、失業、老後など、人生で起こるかもしれない不測の事態から、自分と家族の生活を守るためにも存在します。
だからこそ、資産形成を考えるときには、
「増やす」だけでなく「守る」。
そして、
「守る」だけでなく「いつでも使えるようにする」。
この二つを意識しておきたいものです。
2026年の災害を、私たち自身の家計と人生設計を見直すきっかけにしてみてはいかがでしょうか。
コメント